

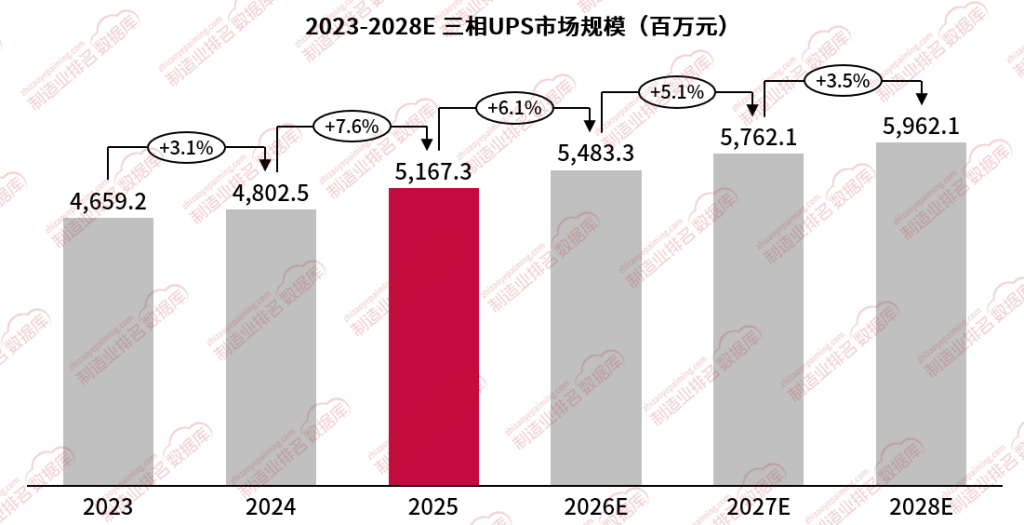
三相UPS市场规模
数据来源:制造业排名数据库zhizaoyepaiming.com
注:上述三相UPS市场规模的统计范围为以UPS主机形式单独销售的UPS产品,不包含厂商以MDC、电力模块、方舱等形式集成销售的UPS。
2023-2028年,国内三相UPS市场整体将保持持续扩容,行业增速呈现“稳步抬升、2025年冲高、后续逐年回落”的周期走势。市场增长依托于IT算力基础设施扩张,但三相UPS市场整体增速不及IT算力行业本身。
这背后有三重结构性因素共同对冲了算力行业带来的增量红利:HVDC高压直流方案在高密度算力场景对UPS方案形成替代,预制方舱数据中心一体化交付模式压缩了独立UPS设备的价值空间,市场参与者持续增多带来激烈价格竞争。AI算力爆发、数据中心单机柜功率密度持续上行,仍是拉动三相大功率UPS需求增长最核心的主线;同时行业也面临供电技术路线迭代、客户对能效与经济性要求提升的挑战。
一、2023-2024 年:传统场景托底,行业积蓄增长势能
这一阶段三相UPS市场处于稳健上行的蓄力期,市场增长基本盘由传统IDC、工业制造等大功率场景共同支撑。国内通用数据中心建设持续推进,存量机房供电系统改造有序开展,单机柜功率密度缓慢抬升,带动三相UPS的新增与替换需求稳步释放;高端工业自动化、精密制造场景对不间断供电可靠性要求持续提高,进一步支撑市场需求。
此时 AI 算力建设尚处于早期布局阶段,算力带来的增量红利尚未全面释放,市场需求以常规项目为主,行业增速相对温和,为后续智算中心爆发带来的大功率 UPS 需求打下坚实基础。
二、2025年:AI算力集中落地,迎来本轮增长峰值
2025年是三相UPS市场发展的关键基准年份,也是本轮周期增长动能最强的一年。AI算力建设进入集中落地高峰期,智算、超算项目大规模开工,数据中心高密化趋势加速落地。传统机房的单机柜功率规格已经无法匹配AI服务器的用电需求,通用算力机房机柜功率普遍提升,高功率算力集群对大功率、高可靠三相UPS形成刚性采购需求,直接拉动行业规模与增速站上周期高点。
三相UPS已成为支撑智算集群稳定运行的核心电力基础设施。AI算力项目对供电系统的可靠性、动态负载响应能力提出了远高于传统机房的严苛标准,倒逼三相UPS产品向模块化、高功率密度、高效率方向迭代升级。
虽然IT算力投资规模快速扩张,但三相UPS板块的增长弹性已弱于IT投资整体。一方面,HVDC高压直流方案在新建高密度智算项目中的渗透率持续提升,已在部分新建项目中替代传统UPS方案;另一方面,预制方舱数据中心开始批量落地,其将配电、UPS、机柜等系统在工厂预制集成,到场后整体交付,压缩了独立UPS设备单独采购的市场体量;叠加市场竞争加剧,产品价格持续下行,进一步侵蚀了设备端的增长空间,使得UPS行业无法完全分享算力行业的增长红利。
三、2026-2028E:规模持续扩容,增长回归稳健区间
展望2026至2028年的预测周期,三相UPS市场规模仍将保持持续增长,但增速将逐年放缓,行业从爆发式增长转入常态化稳健发展阶段。AI算力建设将从集中新建的高峰期,逐步转向存量算力集群优化、配套设施补建阶段,大规模项目集中上马的节奏有所放缓。
单机柜功率上行的长期趋势持续存在,叠加高端制造、工业大功率场景的不间断供电需求持续释放,三相UPS的市场需求底座稳固。同时,在高功率密度算力场景下,HVDC等新型供电架构已进入市场参与方案竞争,倒逼三相UPS厂商持续优化产品能效、模块化能力,升级整体供配电解决方案能力;此外,市场竞争加剧导致产品单价降低,采购规模增长对市场规模的拉动被价格下行对冲,最终影响了市场规模的增速。市场长期向上的基本面不变,增长节奏更趋平缓。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。