

半钢轮胎整体市场销量
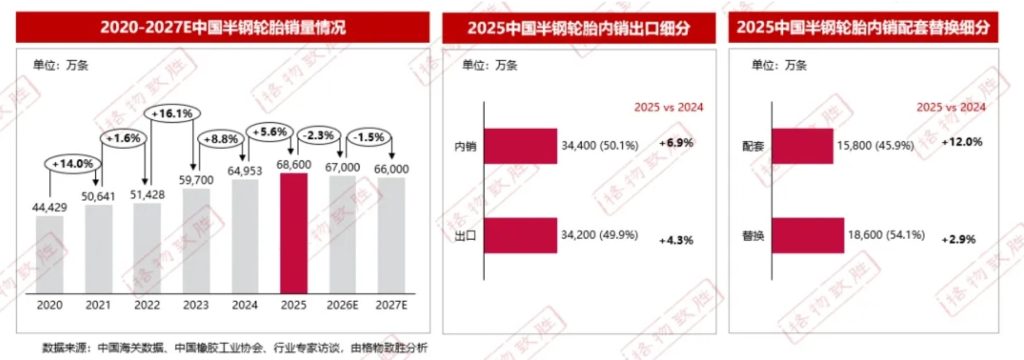
● 2025 年为行业总量阶段性峰值;预计后续市场总量小幅回落,行业迈入存量结构性竞争阶段,增长逻辑由总量扩容转向产品结构升级。
● 内销增速优于行业大盘,主要受益于国内新能源车企原配配套放量、新能源汽车后市场替换需求逐步释放,国内市场战略重要性持续提升。
● 发达经济体贸易壁垒、碳合规要求及反倾销关税,持续制约传统直接出口模式。
● 国内新能源整车产销高速增长,新能源乘用车高端原配轮胎配套需求快速扩张,前装原配赛道成为行业核心增长主线,大尺寸、重载、静音型电动车专用轮胎配套占比持续上行。
半钢轮胎内销市场销量
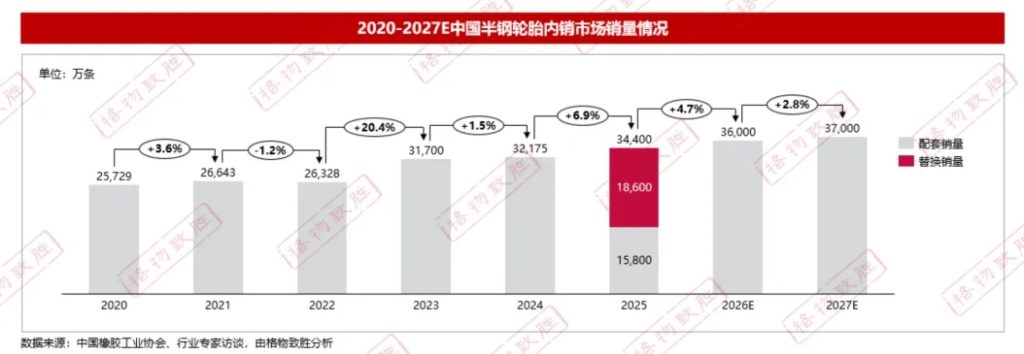
● 2020 至 2027E 国内半钢轮胎内销规模持续扩容,从 2.57 亿条增长至 3.7 亿条;2024-2025 年整体销量增幅 6.9%,核心驱动力来自乘用车新车配套需求释放。
● 替换胎占比从 2020 年 60.8% 持续下滑至 2025 年 54.1%,配套胎占比同步走高,主因国内乘用车产能扩张、新能源新车产销走高拉动原配轮胎需求。
● 配套胎年度增速普遍高于替换胎,替换胎 2022 年销量同比下滑 8.5%,源于当年疫情冲击私家车出行、车主延缓轮胎更换;2025 年后配套增速回落,替换胎增速回暖,存量车保有量持续走高支撑替换市场稳步复苏。
● 2026-2027 年配套、替换增速双双放缓,替换胎占比小幅回升至 55% 以上,行业由新车驱动逐步转向存量替换驱动,增长节奏趋于平稳。
半钢轮胎内销市场竞争格局
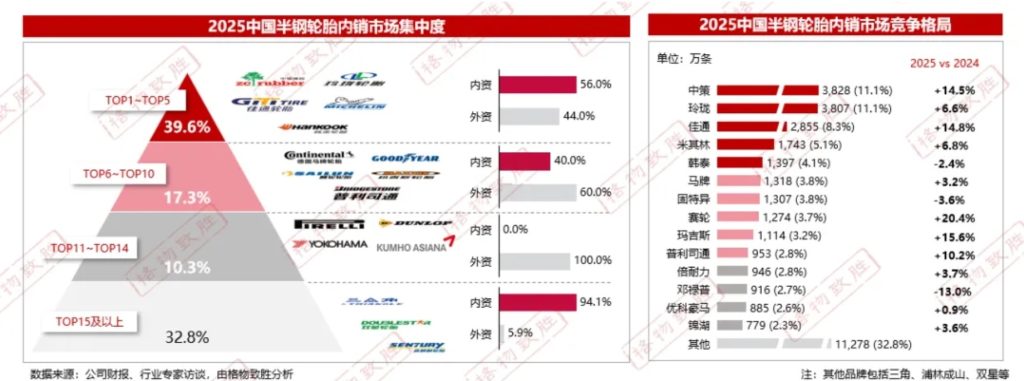
● 2025 年半钢轮胎市场分层特征清晰,TOP1-TOP10 头部品牌合计占据 56.9% 市场份额,尾部 TOP15 及以后中小厂商合计占比 32.8%,行业集中度偏低,大量中小内资品牌瓜分下沉长尾市场;头部 TOP5 内资品牌份额占比 56%,依托配套 + 替换双渠道优势站稳核心市场;中段 TOP11-TOP14 梯队完全由外资垄断,外资深耕中高端配套资源;尾部市场内资占比 94.1%,凭借性价比覆盖低端替换需求。
● 市场双龙头为中策、玲珑,二者份额均达 11.1%,内资头部品牌增速普遍亮眼,赛轮、玛吉斯、佳通同比增速均超 14%,受益国内新能源车企配套扩张与线下替换门店铺开;外资品牌增长分化,米其林小幅增长,韩泰、固特异、邓禄普销量同比下滑,外资定价偏高、下沉渠道薄弱,抗周期能力弱于内资。
半钢轮胎出口市场销量
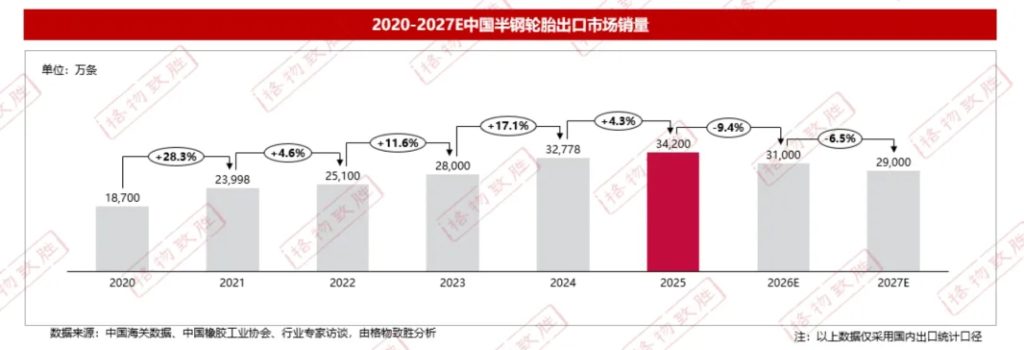
● 2020 年后海外乘用车替换需求修复、供应链转移带动半钢胎出口整体上行,2023 年迎来爆发式增长;虽 2022 年出现增速阶段性回调,但整体五年实现了出口销量显著扩容,海外市场成为国内半钢胎产能消化的重要渠道。
● 近五年国内半钢胎出口整体呈扩容态势,海外市场已成为产能消化的核心渠道,仅2022年出现增速阶段性回调。年际增速在20%的高景气区间与5%的低位区间之间宽幅震荡,折射出海外需求、贸易政策及汇率环境等多重外部变量的高度不确定性。2025年出口量攀升至3.42亿条的历史高位,该水平或已触及国内乘用车轮胎出口的规模天花板。
● 2026、2027 年预测出口总量持续下滑,核心背景是海外贸易壁垒增加(反倾销、关税壁垒、区域合规法规)、本土轮胎产能建设、海外消费市场竞争加剧,单纯依靠低价走量的出口模式难以为继。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。