

半钢轮胎产能分布
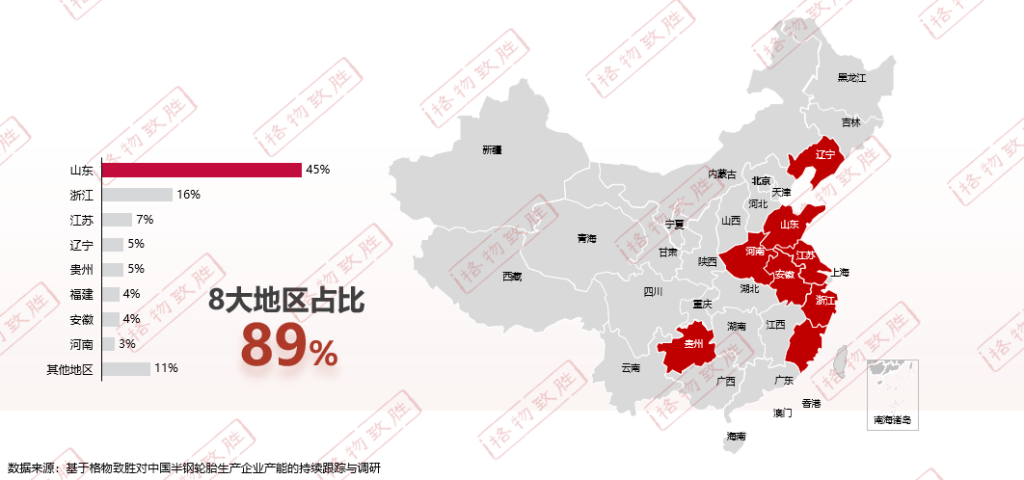
国内产能呈现强区域集群特征,头部企业生产基地多集中在山东、江浙等沿海省份,沿海港口配套完善,适配轮胎大批量出口物流需求;内陆省份依托土地、能耗指标优势逐步承接新增合规产能。
2025年国内产能区域分布整体平稳,国内产能由单一山东集群向多区域均衡布局缓慢演变,主要变化体现在山东占比微降(环保趋严、落后产能出清)、安徽及贵州占比微升(佳通安徽扩建、贵州轮胎产能释放)。
半钢轮胎主要企业产能规划
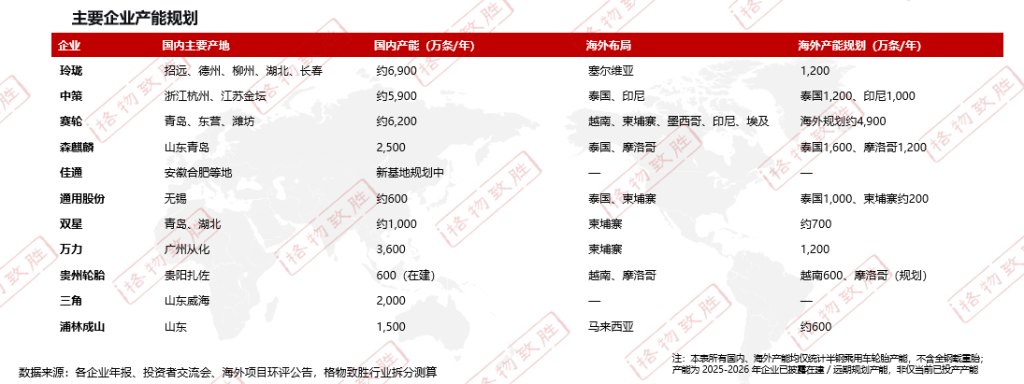
2025-2026 年国内轮胎企业产能梯队分化明显,玲珑、中策、赛轮稳居第一梯队,国内年产能均超 5000 万条,其中玲珑以 6900 万条的国内产能领跑行业,头部企业规模优势显著。
行业出海趋势高度明确,头部企业均重点布局海外产能,赛轮海外规划总产能达 4900 万条为行业最高,中策、森麒麟海外规划产能也均超 2000 万条,海外基地集中在东南亚、欧洲、北非等区域,核心指向规避贸易壁垒。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。