

在数字经济快速发展的今天,有一类设备始终默默守护着每一位用户数据的传输与存储安全,它就是UPS,也就是不间断电源。2025年,中国UPS产品整体市场规模已突破700亿元,下游应用呈现出“高度集中、多点渗透”的鲜明特征。
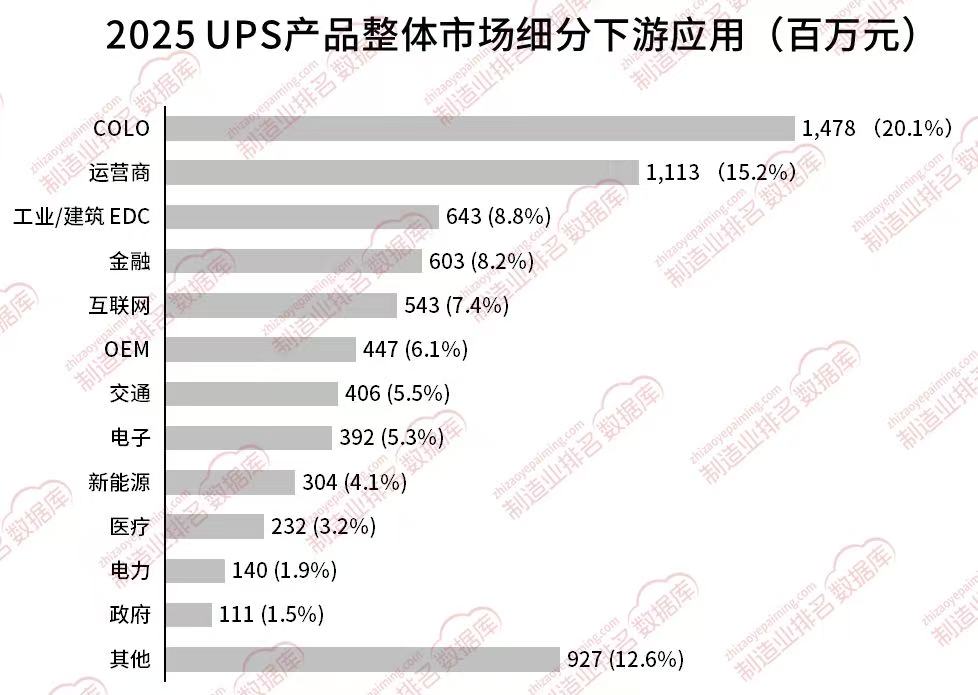
(数据来源:制造业排名数据库zhizaoyepaiming.com)
注:UPS产品下游行业体量是单相UPS及三相UPS下游行业体量加总
COLO以20.1%的绝对份额强势领跑中国UPS整体市场,奠定了其市场引领者地位。将COLO、运营商、工业/建筑EDC、金融及互联网等细分领域的UPS体量叠加计算后可以发现,IT行业对UPS的总需求已稳定占据整体市场的主流份额。行业层面,头部互联网厂商持续加大数据中心不间断电源采购力度,智算中心新建项目中在线式UPS的采购占比始终维持高位。
IT行业
AI算力驱动UPS需求升级
AI算力爆发拉动超大功率UPS需求增长:大模型训练与推理需求激增,单机柜功率密度持续攀升,超大功率UPS已经成为大型智算中心的标配。
“东数西算”进入深化落地阶段,西部算力节点供电建设由早期规模化建设转向架构优化:甘肃庆阳、宁夏中卫、内蒙古和林格尔等枢纽节点依托本地清洁能源资源开发,市场空间已不再局限于UPS设备的增量部署,“光‑储‑UPS”协同运行、适配绿电消纳成为西部项目的核心建设方向。
绿色化成为硬性约束:行业对PUE的管控日趋严格,高效能UPS、HVDC等绿色供电产品已经从“可选项”变为“必选项”。
边缘计算催生分布式节点需求:5G与边缘计算深度融合,金融网点、商超收银、高速收费点、交通监控等场景持续释放中小功率UPS的市场需求。
非IT行业
数字化加速,UPS应用场景持续拓展
工业数字化持续推进,UPS向生产关键环节延伸
工业互联网、智能制造和自动化设备持续普及,机器人、PLC、边缘计算等关键设备对稳定供电和电能质量的要求不断提升,推动UPS向智能产线、控制系统及关键生产设备拓展应用场景。
交通领域新增市场需求有所回落,但更新改造需求有所增加。
当前轨道交通领域新增项目建设速度较前期有所放缓,因此UPS设备的新增配套采购需求出现阶段性下降;但随着早期投运的地铁、轻轨等线路进入设备更新周期,同时叠加既有线路的数字化改造需求,存量更新改造市场的UPS需求正在快速上升,整体呈现“新增放缓、存量放量”的结构性特征。
医疗数字化转型应用场景持续拓展,高可靠供电需求覆盖范围扩大。
医疗设备、生命支持系统对电源的连续性与稳定性提出了更高要求,推动UPS在医疗设备、数据终端及关键业务系统中的应用覆盖范围不断扩大。
新能源基础设施扩张,UPS与储能及能源管理系统加速融合
随着光伏、储能等新能源系统快速发展,UPS的应用逐步由传统备用电源向控制系统供电、储能协同及能源管理延伸,非IT场景的产品形态和应用边界持续拓宽。
AI算力推动UPS向大功率、高密度、绿色化升级;与此同时,工业、交通、医疗及新能源等非IT场景加速数字化、电气化转型,持续拓宽UPS应用边界。未来,高端化与场景多元化将共同打开UPS行业新的增长空间。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。