

照明行业市场竞争格局
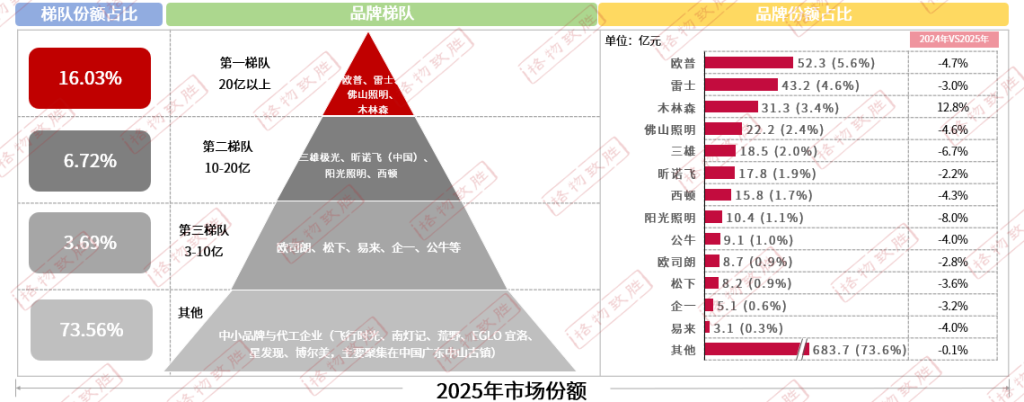
目前国内照明行业以欧普、雷士、木林森、佛山照明为头部企业,占比达到16.0%,2025年市场客户还是趋向于相加比,市场中杂牌较多,未来随着政策对于光技术的提升以及照明灯具质量管控,市场会向头部企业以及腰部企业集中,逐步淘汰尾部企业。
照明行业市场细分-区域规模
2025各地区市场份额相较于 2024 年均有不同幅度的波动,目前我国照明市场规模仍主要集中在华东、华南地区。华东、华南、西南其增长点来源于:存量房翻新需求旺盛,尤其是 20 年以上房龄小区的照明系统老化,推动基础更换与升级需求;智能照明、无主灯、健康照明等高附加值产品渗透率提升,带动客单价与结构升级等。
注:相关数据和完整观点可在2026照明行业市场白皮书完整版报告查看
照明行业市场细分-销售渠道
直销:面对房地产工程需求减少的背景下,直销渠道的增长并非源于传统工程大单的增加,而是品牌方去层级化战略的直接结果。目前照明灯具厂家直接触达终端消费者,不仅能更好了解客户需求,还承接存量房翻新等零售需求。
分销:为应对市场压力,品牌方开始削减省代、市代等中间环节,直接赋予终端门店,导致传统分销统计口径下的规模收缩;但依托线下终端门店的分销体系,依然是覆盖下沉市场、服务存量房翻新、提供本地化安装与售后的核心力量,其终端价值并未消失。
注:相关数据和完整观点可在2026照明行业市场白皮书完整版报告查看
照明市场技术发展趋势
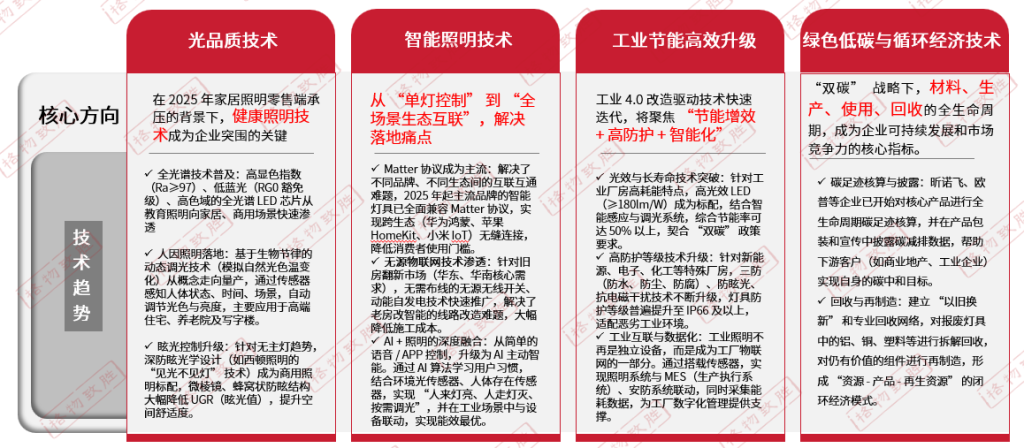
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。