

算力主导:2025年三相UPS下游应用格局分析
数据来源:制造业排名数据库zhizaoyepaiming.com
注:本分类仅涵盖以UPS主机形式单独销售的UPS产品,不包含厂商以MDC、电力模块、方舱等形式集成销售的UPS。
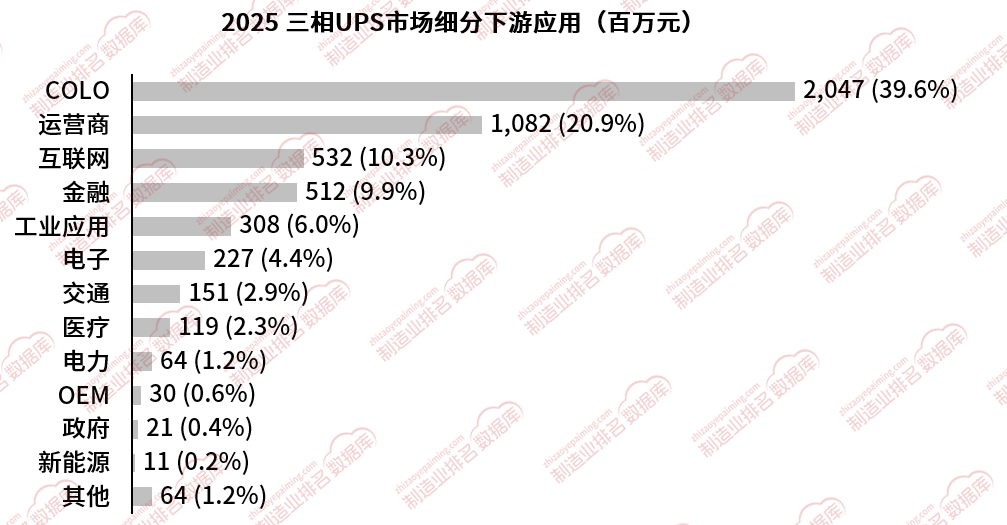
从2025年三相UPS下游细分结构可以看出,“三相UPS需求高度集中于数据中心相关赛道”,COLO、运营商、互联网云厂商三者合计占据市场绝大部分份额,而工业、医疗、电力、新能源等领域需求体量相对偏小,不同下游行业的负载特性、供电要求,直接决定了三相UPS细分产品的选型方向。
占比最高行业:数据中心相关场景应用现状
1
COLO是三相UPS第一大应用场景。2023-2025年算力基础设施持续扩产,AI算力集群新建项目集中落地。这类项目普遍采用Tier III及以上机房标准,多部署N+1、2N、2N+1等冗余架构的模块化三相UPS,满足多租户算力设备不间断供电需求。COLO客户具备项目一次性集中采购、批量交付的特点,是三相UPS的核心增量来源。
2
三大电信运营商自有数据中心为第二大场景。运营商机房建设规划周期稳定、采购批次化特征明显,对供电系统长期可靠性、全国本地化运维服务能力要求高,偏好成熟稳定的三相UPS产品。
3
头部互联网云厂商自建数据中心采购需求紧随其后。阿里云、腾讯云、字节跳动等企业的自建算力项目,更看重UPS功率密度、运行能效,要求适配GPU高动态波动负载,在产品选型上倾向新一代高效率模块化三相UPS。
4
金融行业同样属于高可靠性刚需场景。银行、证券、保险的核心交易系统、清算机房不允许供电中断,对电能质量、系统冗余等级要求严苛,优先选用高端在线双变换三相UPS,产品认证、长期维保体系是采购核心考量,属于高端三相UPS核心市场。
占比较小行业的发展情况
工业、电子、交通、医疗、电力、新能源等赛道,三相UPS整体市场占比偏低,但需求具备极强行业专属属性。
工业与电子制造
三相UPS需要适配工厂复杂电网环境,需求跟随产线新建、技改项目释放,项目分散、单项目采购周期长。
医疗领域
三相UPS主要保障医院大型医疗设备和IT系统的持续运行,行业采购受医院基建改扩建节奏约束,市场体量有限但准入门槛高,需满足医疗行业相关设备规范。
电力
当前正全面推进电网数字化、智能化升级,依据最新电力二次系统设备技术标准,行业对三相UPS提出了极高的硬性要求,准入门槛十分严苛。电力行业三相UPS需求极少来自新增零散项目,核心依托全国电网存量站点设备迭代、老旧变电站智能化改造、区域电网扩容技改释放需求,项目采购标准化程度高、流程规范、周期固定,整体市场规模较小,增长平稳。
政府、OEM等其他
大多为配套项目需求,一般作为配套设备打包采购,单独采购三相UPS的市场空间有限。
整体未来发展趋势
需求结构变化:AI算力基础设施建设,将持续支撑COLO的三相UPS需求;运营商、金融行业市场更多来自存量设备更新替换,增长相对平稳。
新兴场景潜力释放:工业自动化升级、智慧医院、新型电力系统建设,会逐步带动工业、医疗、电力领域三相UPS需求缓慢增长,但短期难以撼动数据中心赛道的主导地位。
配套能力竞争:单纯硬件供货的竞争逐步弱化,客户对远程智能监控、预测性运维、全生命周期维保服务的需求提升,UPS厂商需要同步具备软硬件一体化服务能力。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。