

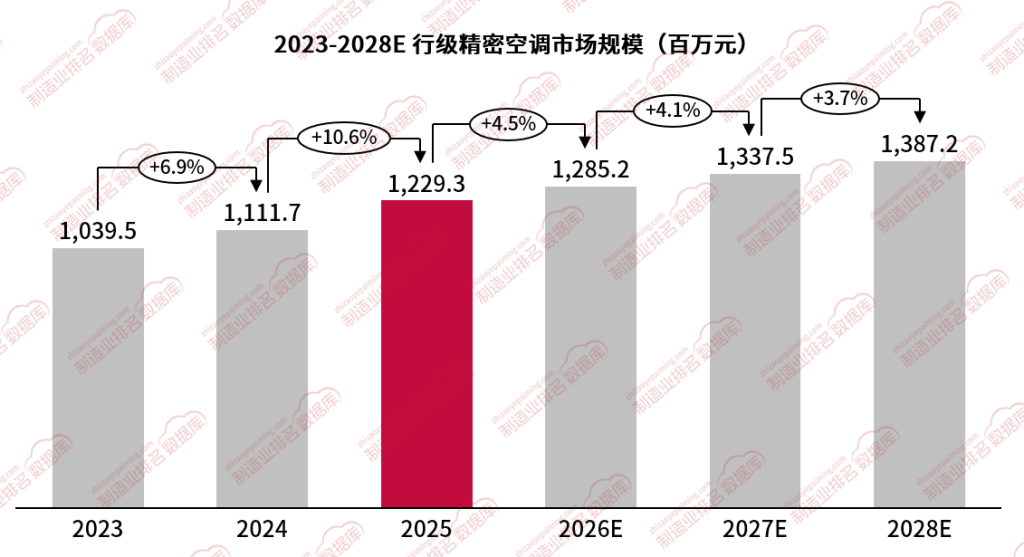
2023-2028E 行级精密空调市场规模
数据来源:制造业排名数据库zhizaoyepaiming.com
蓄力起步:算力升级催生新需求,行业迈入放量前奏
2023-2024 年,国内行级精密空调市场实现持续增长,市场需求稳步抬升。这一阶段增长的核心驱动来自 AI 算力建设的起步扩张,传统机房列间、房间级制冷方案难以匹配逐步提升的机柜功率密度,行业开始探索近距离热源散热方案。行级精密空调部署于机柜行间,贴近热源,制冷链路短、换热效率更高的产品特性,契合早期高密度数据中心的建设需求,带动市场规模稳步上行,行业渗透率开始逐步提升。 从行业应用背景看,此阶段数据中心机柜功率密度由传统区间向上突破,部分新建算力项目不再沿用传统房间级空调,开始试点采用行级制冷方案,下游数据中心业主逐步认知行级产品的散热优势,市场进入初步放量阶段。
爆发拐点:2025 成为标配元年,高密度算力引爆市场
2025 年为行业发展关键节点,市场增速达到周期内高点,行级精密空调正式从备选方案转变为新建智算中心的标准配置。 核心动因在于 AI 算力需求爆发推高机柜功率密度,传统远端制冷方式存在换热损耗大、热点难以消除的短板,而行级空调贴近热源的制冷架构可以直接解决高密度机柜局部热点难题,适配 AI 服务器持续高负载散热需求。在新建智算项目招标中,行级精密空调选型占比明显提升,市场需求集中释放,成为当年市场规模快速增长的核心支撑。
稳健长红:增长动能逐步平滑,赛道长期空间依旧广阔
进入预测周期,市场仍将保持正向增长。 从需求底层逻辑来看,AI 算力基础设施建设仍在持续推进,高密度智算中心新建项目持续落地,行级精密空调作为高密度机房主流制冷方案,基础需求盘稳固,市场规模保持扩张。增速逐步回落的核心原因,一方面是前期新建算力项目集中投产带来的脉冲式需求红利逐步减弱;另一方面,行业配套方案走向多元化,液冷等其他高密度散热技术同步发展,分流部分超高功率机柜场景需求。整体来看,行级精密空调依旧是中高密度智算机房的主流选择,市场规模保持持续扩容,增长节奏趋于平稳。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。