

整体市场情况
2020 至 2027E 国内半钢轮胎内销规模持续扩容,从 2.57 亿条增长至 3.7 亿条;2024-2025 年整体销量增幅 6.9%,核心驱动力来自乘用车新车配套需求释放。预测未来增速双双放缓,行业由新车驱动逐步转向存量替换驱动,增长节奏趋于平稳。
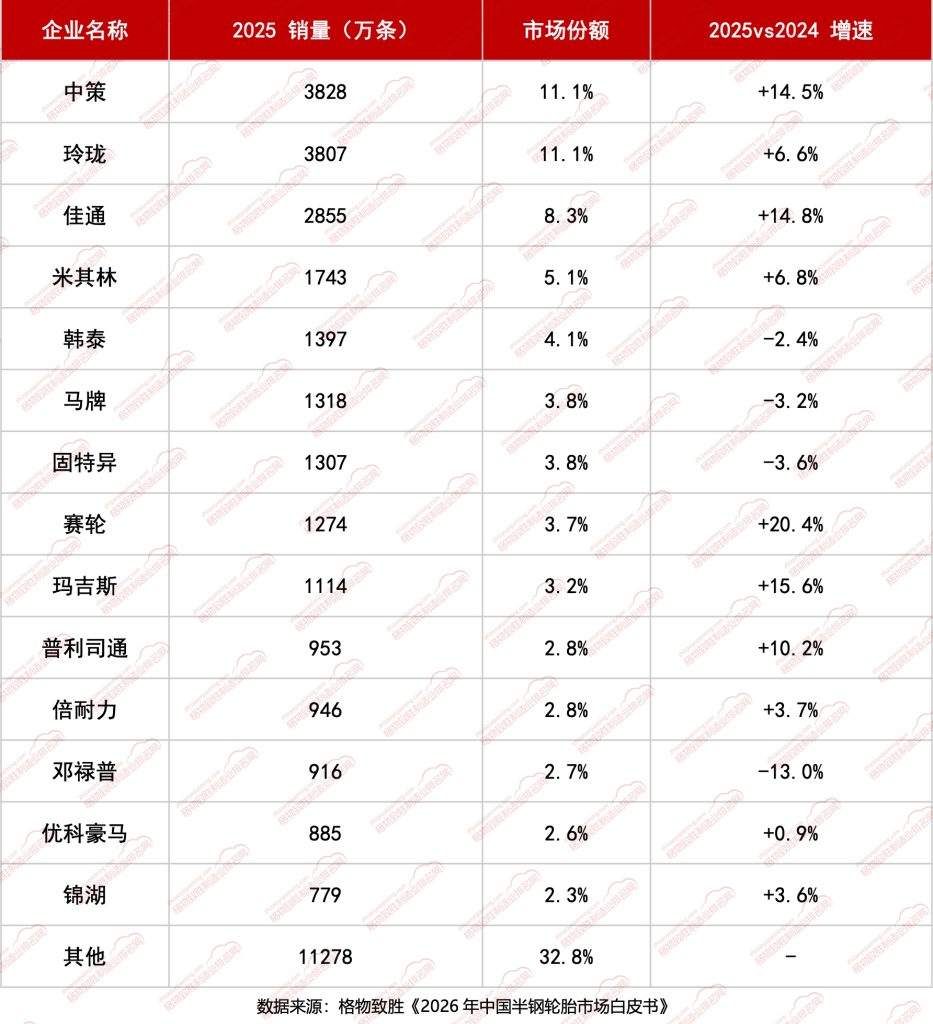
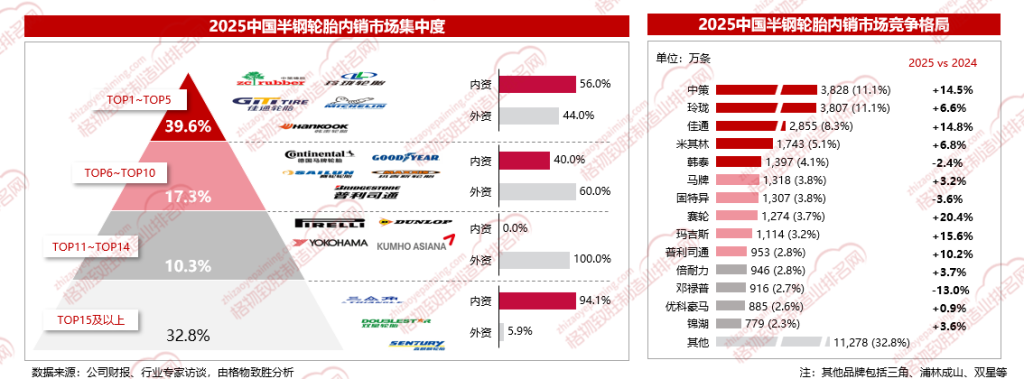
图一:2025年中国半钢轮胎内销市场份额排名图
数据来源:格物致胜《2026年中国半钢轮胎市场白皮书》
2025 年半钢轮胎市场分层特征清晰,TOP1-TOP10 头部品牌合计占据 56.9% 市场份额,尾部 TOP15 及以后中小厂商合计占比 32.8%,行业集中度偏低,大量中小内资品牌瓜分下沉长尾市场;头部 TOP5 内资品牌份额占比 56%,依托配套 + 替换双渠道优势站稳核心市场;中段 TOP11-TOP14 梯队完全由外资垄断,外资深耕中高端配套资源;尾部市场内资占比 94.1%,凭借性价比覆盖低端替换需求。
市场双龙头为中策、玲珑,二者份额均达 11.1%,内资头部品牌增速普遍亮眼,赛轮、玛吉斯、佳通同比增速均超 14%,受益国内新能源车企配套扩张与线下替换门店铺开;外资品牌增长分化,米其林小幅增长,韩泰、固特异、邓禄普销量同比下滑,外资定价偏高、下沉渠道薄弱,抗周期能力弱于内资。
表一:2025年中国半钢轮胎内销市场统计表