

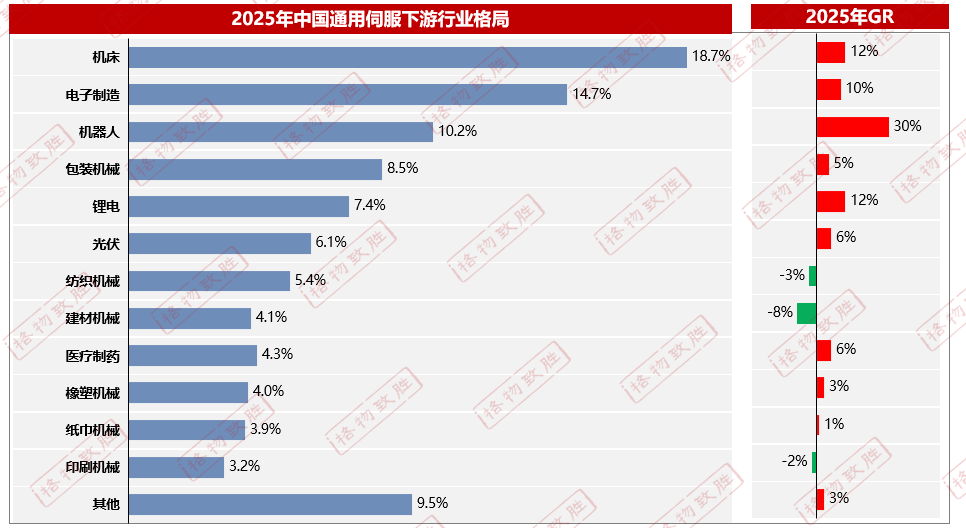
中国通用伺服市场规模–下游行业应用分析
机床
受新兴市场需求增长,汽车/航天航空/半导体等场景需求持续上涨,国产化率进一步提升。
电子制造
供应链自主为核心增长逻辑,大部分半导体设备已实现国产化替代,外延炉&CMP仍依赖外资。
机器人
国内无人化工厂快速增加,以及国内企业出海建厂双需求推动工业机器人需求增长。
包装机械
食品、饮料、日化等消费品稳固包装基本盘,柔性生产线升级带动新的产品需求。
锂电
储能需求爆发推动锂电行业增长,受汽车补贴政策退坡影响,车用电池需求趋于平稳,技术角度来看,钠电池和固态电池持续向商业化发展。
光伏
2025年受政策影响迎来“抢装潮”,市场需求透支严重,叠加电网消纳及取消出口补贴等因素,2026年光伏组件市场产能仍旧处于过剩阶段。
纺织机械
整体市场需求趋于平稳,其中纺纱/化纤/印染/非织造布机械表现较好;针织和织造机械需求下滑严重。
建材机械
房地产新开工投资呈现持续下滑状态,增长点在于节能降碳与智能化改造,带动幅度较小。
医疗制药
市场由“规模扩张”转向“高质量发展”,国产设备替代及AI技术为核心增长动力。
橡塑机械
新能源汽车、电力、农业等行业需求趋于稳定,节能改造与精密成型支撑市场温和增长。
纸巾机械
国内需求疲软,增长主要靠出口拉动,核心出口区域为东南亚/中东/非洲等地区。
印刷机械
国内市场仍处于产能过剩阶段,新投资需求动力不足,核心动力来源于设备改造升级。
其他
新兴场景及高精尖制造场景对高端伺服需求持续增长,如增材制造,扁线电机生产等。
中国通用伺服市场规模—下游行业发展趋势
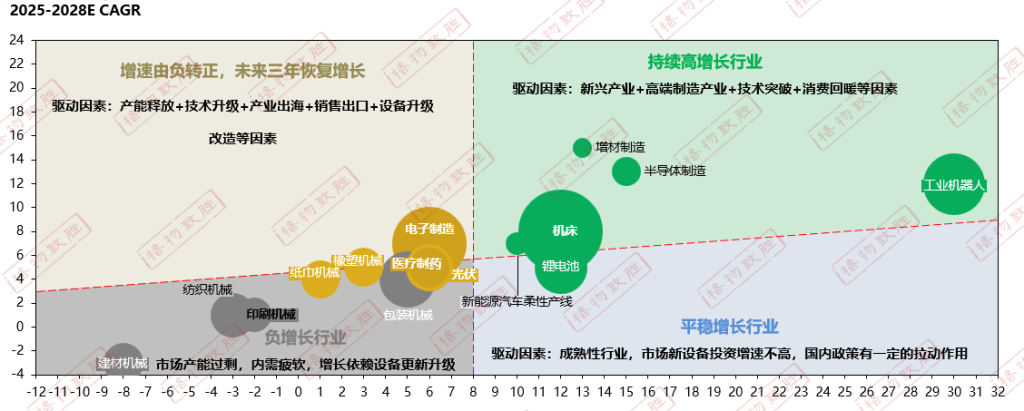
未来三年持续高增长行业建议重点关注机床、工业机器人、半导体制造、增材制造、新能源汽车柔性产线、钠电池/固态电池等场景。
受海外市场需求及国内技术升级需求,未来三年建议持续性布局中高端伺服产品,如医疗制药、电子制造、半导体制造等行业。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。