

低压变频器市场规模及发展趋势
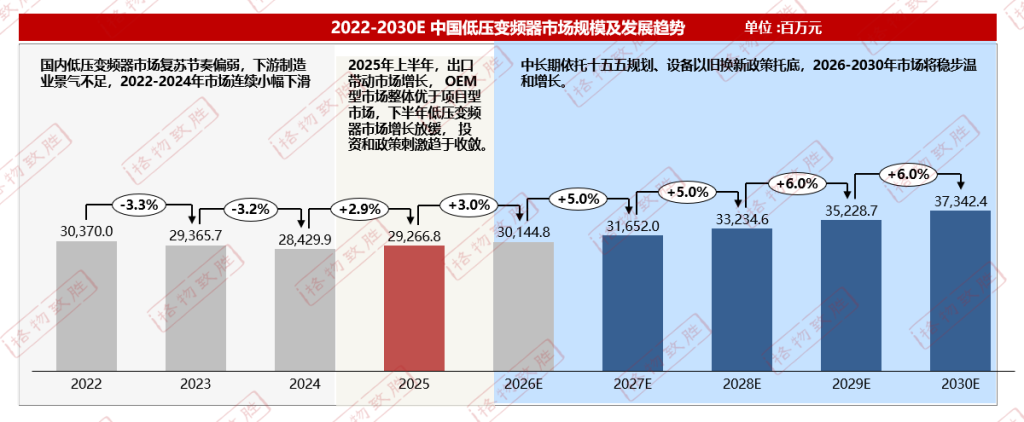
国内低压变频器市场复苏节奏偏弱,下游制造业景气不足,2022-2024年市场连续小幅下滑。
2025年低压变频器上半年增长较好,出口带动市场增长, OEM型市场整体优于项目型市场,市场处于短暂性回暖,2025年下半年EU市场投资放缓,OEM市场增长逐步归于理性,传统行业景气度不高,投资和政策刺激趋于收敛,维持在3%左右的增长。
中长期依托十五五规划、设备以旧换新政策托底,2026-2030年市场将稳步温和增长。
低压变频器市场规模—细分区域
低压变频器市场主要分布在华东华北等领域,沿海及中部工业大省市场容量更大;华东依托全产业链领先优势明显,华北偏重项目型需求,华南见长 OEM配套;东北、西北、西南以内陆存量改造、基建拉动为主,市场体量偏小、增长动能偏弱。
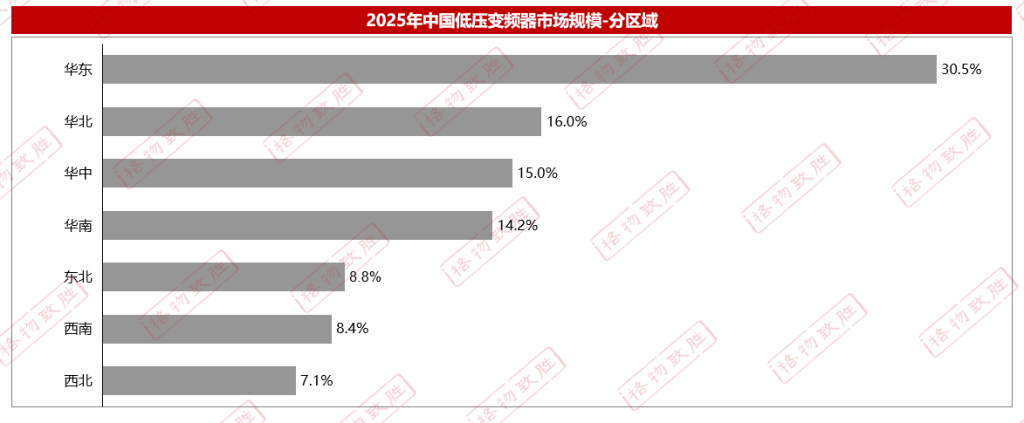
2025年我国低压变频器总规模约292.7亿人民币,市场以华东华北区域为主,合计市场份额约46.5%。
华东区域
华东是国内低压变频器绝对核心市场,本地聚集大量通用机械、泵阀风机、化工、纺织、物流自动化、锂电、光伏配套、机床、包装 OEM 厂商,上下游自动化产业链配套完善,既有存量设备变频节能改造需求,也有新项目配套装机需求。
华北区域
依托京津冀重工业基础,钢铁、煤炭、矿山、建材、大型市政水务、电力等项目需求集中,OEM 产业偏弱,需求以项目型工程采购为主。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。