

2025 单相UPS分功率段
数据来源:制造业排名数据库zhizaoyepaiming.com
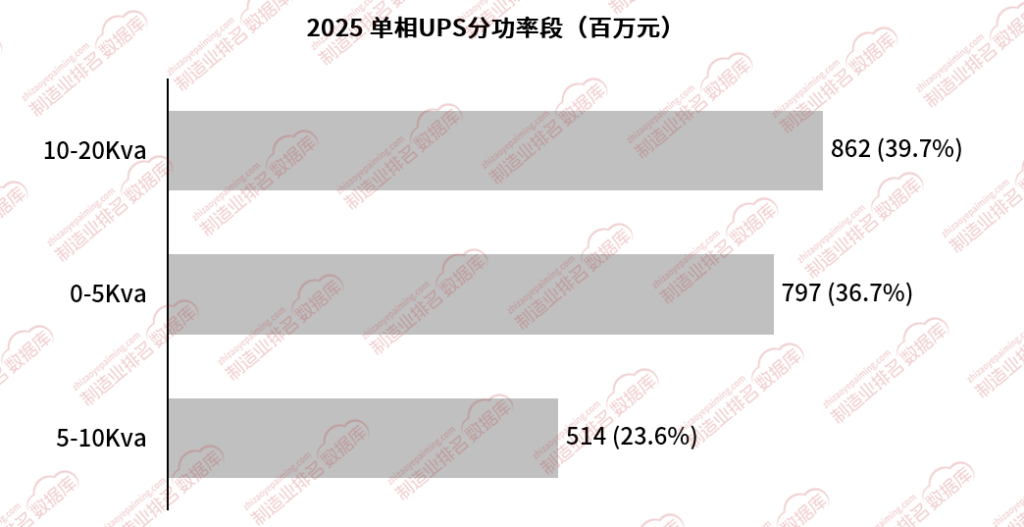
2025年单相UPS市场按功率可划分为0-5kVA、5-10kVA、10-20kVA三个区间,从市场体量分布来看,10-20kVA与0-5kVA两大功率段占据了市场绝大部分份额,5-10kVA占比最低,整体呈现“两头大、中间小”的格局。
1
10-20kVA(占比39.7%,体量第一):该功率段是单相UPS产品的功率上限,主要适配中型企业服务器机柜、通信电信基站、中小型边缘计算节点、分支机构微机房等负载规模偏大的本地化IT场景,处于单相UPS与大功率三相UPS的产品交界区间。
2
0-5kVA(占比36.7%,体量第二):属于小功率机型,面向家庭机房、小型办公室、零售POS终端、工位弱电设备、微型本地服务器等轻量化IT负载。产品单价较低,采购门槛不高,广泛分散在大量小微主体与消费级应用中。
3
5-10kVA(占比23.6%,体量最小):介于前两者之间,适配中小型办公机房、小型网络机柜等中等负载场景,在三类功率段中市场体量明显偏弱。
一、当前功率结构形成的核心成因
1
10-20kVA:新增需求持续被三相产品分流,存量更新成为市场底盘。10-20kVA场景的负载容量普遍偏大,新建项目越来越多倾向选用三相UPS,以获得更强的扩容能力与供电可靠性,因此该功率段的新增装机需求不断被三相产品分流抢占,原生增量持续萎缩。但该功率段前期存量装机基数庞大,大量投入使用多年的设备已进入更换周期,持续的维保、替换需求形成了稳定的市场基本盘,支撑其保持最大市场份额。
2
0-5kVA:单价低、应用碎片化,依靠分散小微场景维持体量。0-5kVA机型技术成熟、采购成本低,无需配套复杂机房工程,整体采购门槛不高。这类需求集中在零散、去中心化的点位,以小型门店、办公室、家庭弱电系统为主,具备点位数量多、单点采购规模小的特点,难以被云端集中式数据中心完全替代。即便中小企业的核心业务已经上云,零散点位的本地弱电、终端设备仍保有后备供电的刚需,支撑该功率段维持可观的市场规模。
3
5‑10kVA:集中控制体系下被 10‑20kVA 替代,单机市场持续萎缩。5‑10kVA 处于中间功率区间,传统上适配中小型办公机房、小型网络机柜等中等负载场景。随着分支机构、连锁网点、跨区域多站点逐步推行 UPS 集中控制体系,客户不再为每个分散点位单独采购 5‑10kVA 单机,而是倾向于在站点侧统一部署 10‑20kVA 大功率机型,通过集中监控、统一运维覆盖多个负载点位。这种 “以大代小、集中供电” 的选型逻辑,使原本属于 5‑10kVA 的单机采购需求持续向 10‑20kVA 迁移,5‑10kVA 单机市场被进一步分流、体量持续收缩,最终在三大功率段中占比最低。
二、未来发展态势
1
“两头大、中间小”的格局短期不会改变,份额结构小幅微调。中长期来看,10-20kVA依然是单相UPS最大的细分板块。新建机房向三相UPS迁移的趋势将持续,新增市场进一步收缩,增长将完全依赖存量设备迭代;0-5kVA依托碎片化小微点位需求,市场体量具备韧性,但受整体行业萎缩的大环境影响,规模缓慢下行;5-10kVA的夹缝处境难以改善,在三大功率段中将持续保持最低占比。
2
10-20kVA市场重心由新增装机转向边缘算力存量运维。传统企业机房新建需求持续下滑,边缘计算站点、户外通信基站等分布式节点存量规模持续累积,后期维保、电池更换、整机更新需求将成为10-20kVA赛道的核心增长点,厂商竞争焦点将从设备销售逐步向长期运维服务延伸。
3
0-5kVA市场向轻量化、小型化、智能化方向演变。传统办公机房需求减弱,家庭储能、微型弱电机柜、零售网点终端等新兴零散场景带来结构性机会。市场竞争将进一步向价格优势、小型化外观、远程监控功能倾斜,同质化低价竞争压力持续加剧。
4
赛道整体萎缩背景下,功率段分化进一步加剧。结合单相UPS整体市场逐年萎缩的大趋势,处于中间的5-10kVA受冲击最为明显,下行压力更大;而两端功率段依靠各自独特的存量底盘与碎片化刚性需求,抗衰退能力更强。厂商资源将更多向0-5kVA、10-20kVA两个主力功率段倾斜,5-10kVA产品布局或将持续收缩。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。