

中国固态电池产业链分析
1.1 混合固液电池产业链
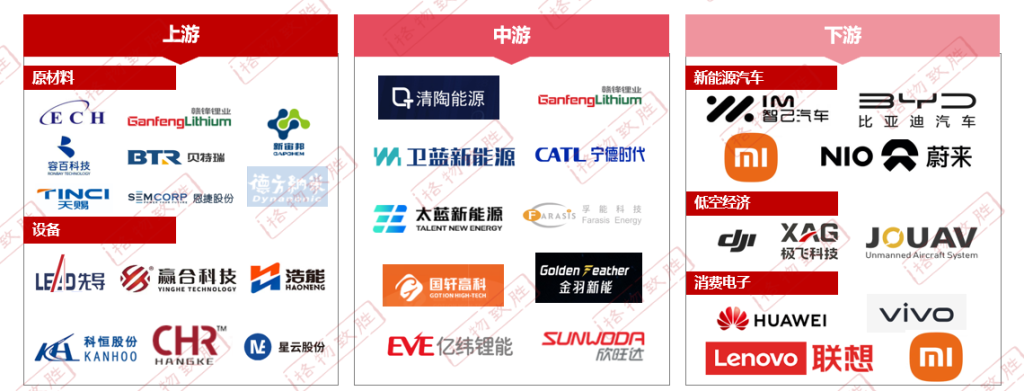
2025年中国混合固液电池产业链实现从技术验证到商业化量产,但仍处于发展初期;
当前产业链面临上游核心材料供给偏紧、高端设备存在短板、中游制造良率偏低和下游应用场景有限的挑战;
预计未来随着产能集中释放和工艺持续优化,产业链各环节将逐步成熟,成本快速下降,混合固液电池将大规模商业化应用。
1.2 上游:材料与设备
电解质:
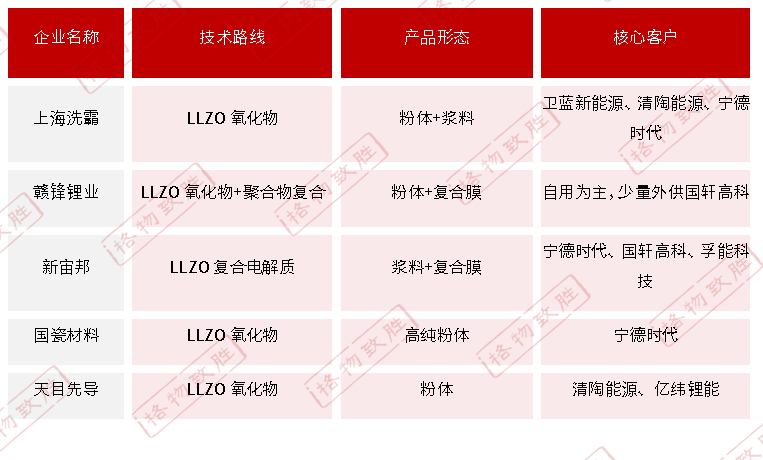
2025年固态电解质市场整体处于产能扩张与技术突破阶段,氧化物、聚合物电解质供应稳定;
2025年氧化物电解质技术路线先实现商业化,聚合物和硫化物电解质技术路线仍处于中试验证阶段。
生产设备:
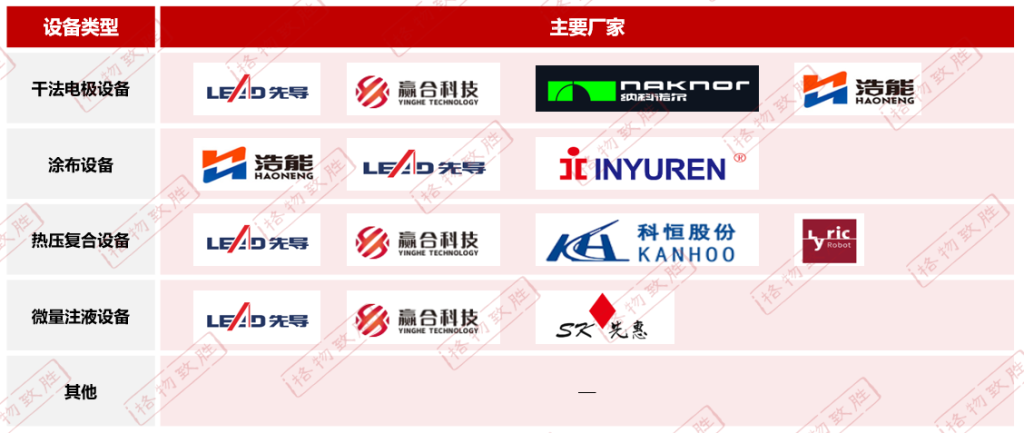
混合固液电池生产需要新增干法电极、热压复合等专用设备,同时对传统涂布、注液设备进行改造;
干法电极、热压复合等设备国产化率超过90%,少数核心部件仍依赖进口,如高精度电解质涂布头。
1.3 中游:电芯制造
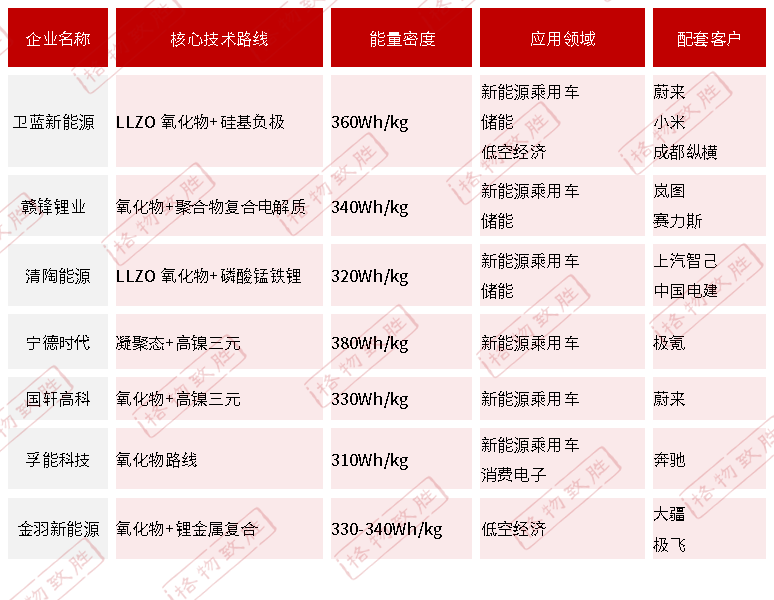
2025年混合固液电池受良率、材料供应、工艺稳定性影响,整体产能利用率偏低;
2025年混合固液电池市场第一梯队以卫蓝新能源、赣锋锂业、清陶能源为代表,市场份额合计70%左右;
第二梯队以宁德时代、国轩高科、孚能科技为主,主要服务于高端限量乘用车及消费电子领域。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。