

整体市场情况
国内低压变频器市场复苏节奏偏弱,下游制造业景气不足,2022-2024年市场连续小幅下滑。
2025年低压变频器市场规模29266.8亿元,同比增长2.9%,上半年增长较好,出口带动市场增长, OEM型市场整体优于项目型市场,市场处于短暂性回暖,2025年下半年EU市场投资放缓,OEM市场增长逐步归于理性,传统行业景气度不高,投资和政策刺激趋于收敛,维持在3%左右的增长。
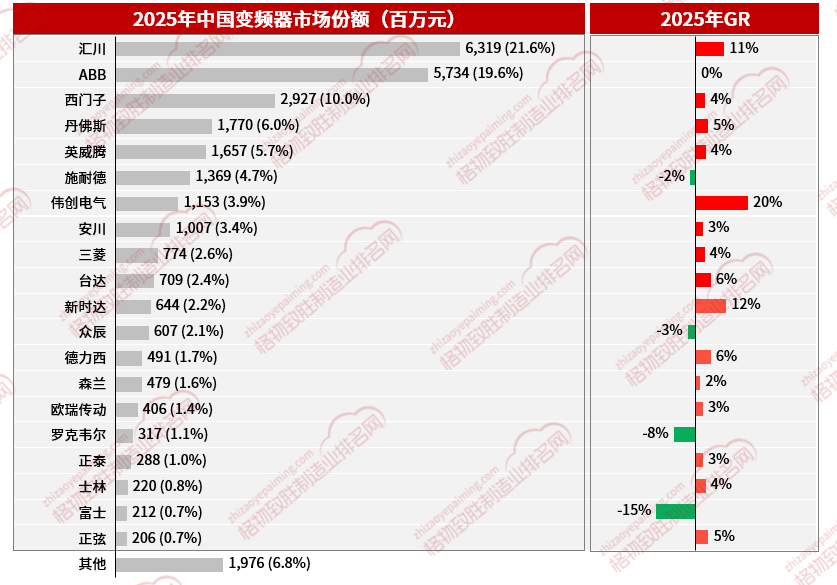
图一:2025年中国低压变频器市场份额排名
数据来源:《2026中国低压变频器产品市场白皮书》
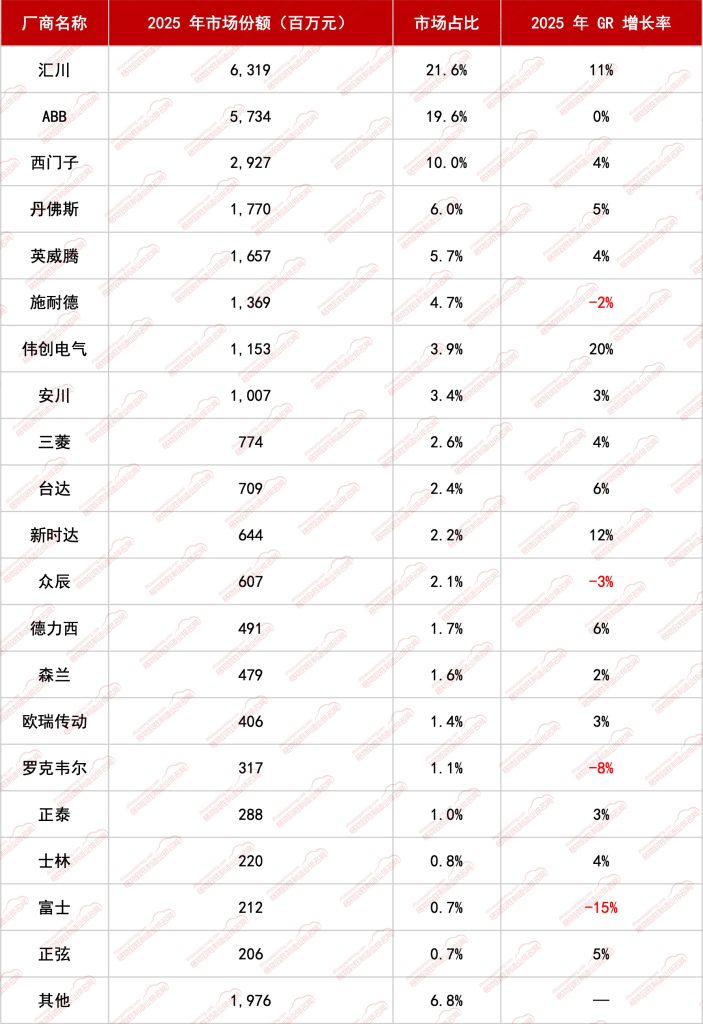
汇川以21.6%市占率位居行业第一,本土龙头优势稳固在冶金、电梯,激光、3C行业开拓新订单,ABB紧随其后占比19.6%,外资品牌里份额最高,目前增长放缓,传统项目型市场如船舶、水务行业维持基本盘。
西门子、施耐德、丹佛斯积极布局本地化策略,推出经济产品,市场增长逐步回暖,日系厂商如安川、三菱等随着3C、半导体和机床行业的复苏和出口增长,订单逐步回暖。
国内厂商英威腾、伟创、众辰等厂家国产替代持续,在市场竞争中也经历了较为严峻的价格竞争,目前海外市场增长较好。
表一:2025年中国低压变频器市场份额统计表
数据来源:《2026中国低压变频器产品市场白皮书》