

整体市场集中度
2020-2024 年,SST 市场由 0.3 亿元增长至 0.7 亿元,技术尚处导入期,下游应用不成熟,仅少量试点落地。2025 年市场规模达 1.5 亿元,同比大增 124%,头部客户完成产品验证,订单体量显著放大。预测未来市场持续高速扩张,成长空间广阔。
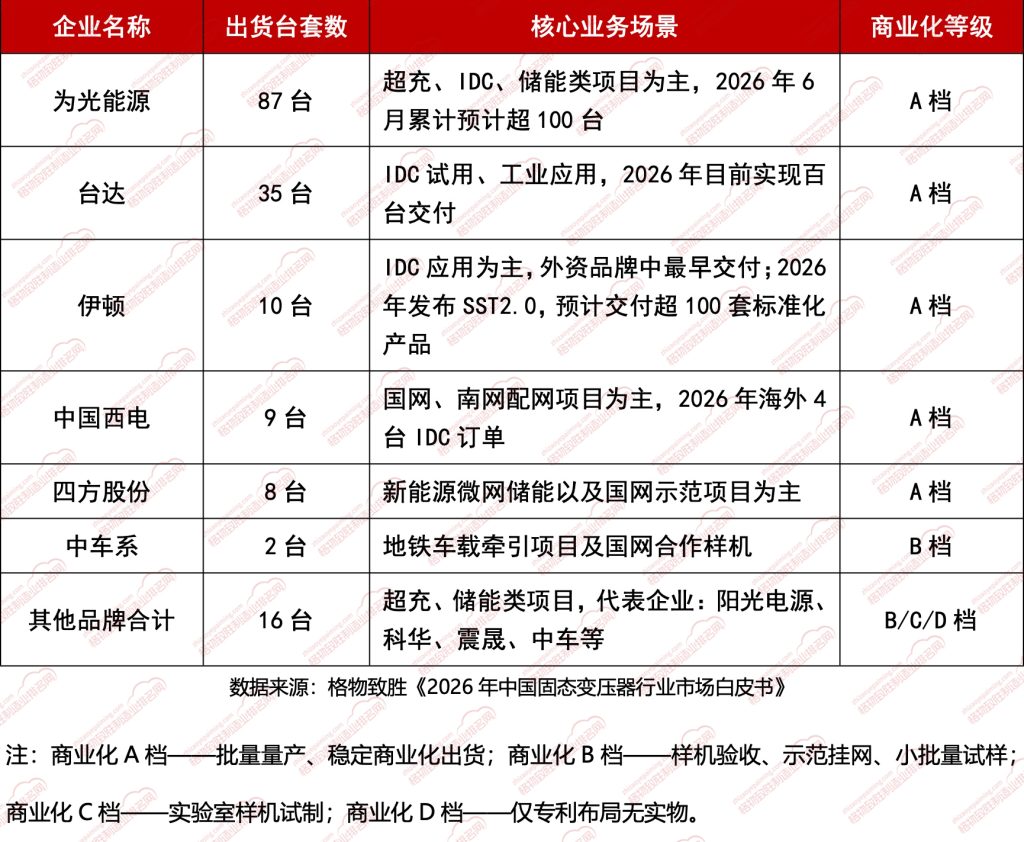
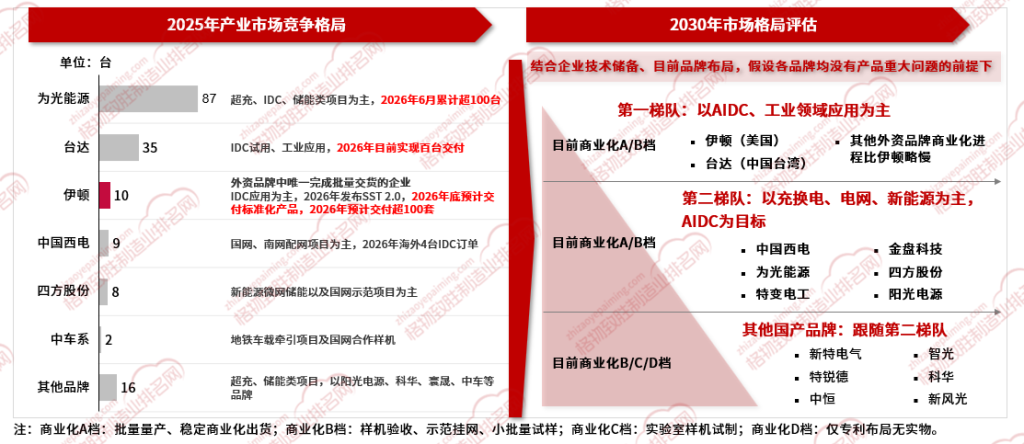
当前 SST 固态变压器处于商业化早期阶段,整体市场呈现高集中、小众试点的特征,市场总量不大但头部企业份额突出。市场交付台套资源集中于少数已经实现批量出货的厂商,头部企业凭借成熟样机、示范项目落地能力占据绝大多数落地项目份额,大量企业仍停留在样机试制、专利布局阶段,尚未进入实质供货环节。
图一:2025年中国SST固态变压器市场份额排名
数据来源:格物致胜《2026年中国固态变压器行业市场白皮书》
短期(2025-2027):外资厂商技术积累丰富,台达、伊顿等外资品牌依托海外 AIDC 行业积累,率先完成 SST 产品标准化迭代,在 AIDC、工业场景占据领先地位,是国内高端算力项目的优先选择;内资企业以新能源示范项目、电网侧试点为起点,依托国内政策、新能源与配网项目资源快速发展,并陆续推出适配 AIDC 场景的产品方案,开始参与算力项目的试点竞标。
中期(2028-2030):内资厂商的持续提升新能源领域竞争力持续提升,并逐步实现场景突破。外资厂商商业化推进节奏逐渐加速,内资品牌凭借本地化服务、成本优势、国内电网与新能源项目资源,在国内市场保持中高速增长。格局演变为:外资守住 AIDC 高端市场,内资以电网、新能源、换电场景为基本盘,逐步向 AIDC 市场渗透,形成内外资分场景竞争的格局。
表一:2025年中国SST厂商出货统计表