

2025年风机类产品下游行业分化,环保赛道稳居首位
数据来源:制造业排名数据库zhizaoyepaiming.com
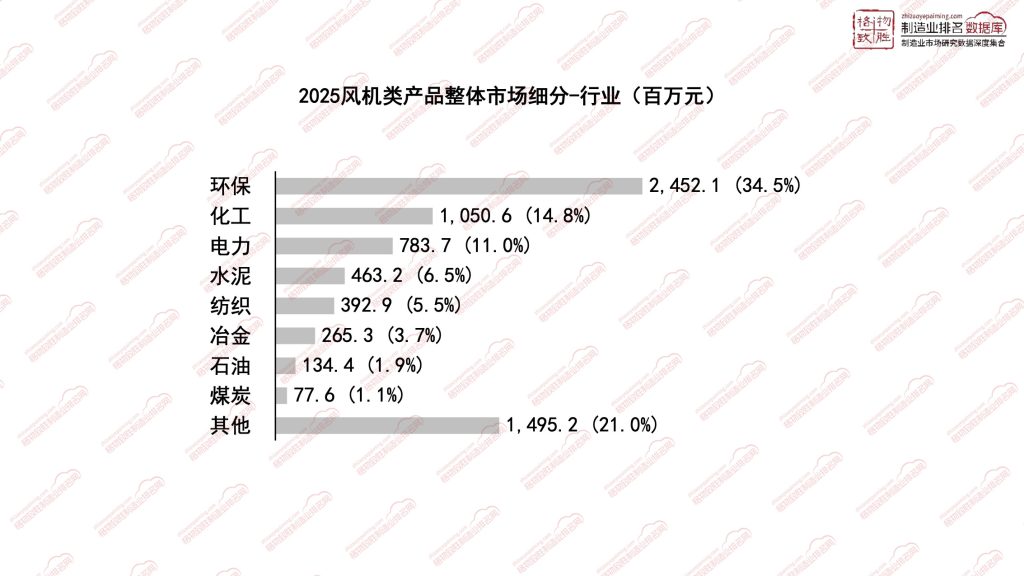
从下游行业分布来看,风机产品的应用场景覆盖多个工业领域,但需求结构呈现明显的集中化特征。环保行业成为风机市场的第一大下游市场,环保、化工、冶金三大行业共同构筑起风机市场的核心需求基本盘。行业需求高度绑定环保相关政策,市场景气度对政策变动具备较强敏感性,其余细分行业需求相对分散,共同归入其他赛道的市场体量同样不可忽视。整体来看,风机作为通用工业配套装备,几乎贯穿各类高耗能工业的生产与污染物治理环节,下游行业的技改、新建项目直接决定风机产品的采购需求。
1
主力赛道撑起行业核心需求
环保行业是风机最核心的下游赛道,也是拉动风机需求的首要引擎,市场占比达34.5%。风机在环保领域主要用于污水曝气、废气收集、烟气脱硫脱硝、固废处理通风等工序,是污染物治理工艺中不可或缺的核心配套设备。在双碳与污染管控政策持续落地背景下,存量环保设施提标改造、新建环保项目持续释放风机采购订单,支撑环保行业持续稳居风机第一大应用市场。
化工行业作为第二大核心赛道,市场占比为14.8%,风机广泛用于化工工艺气体输送、尾气回收、装置通风等生产环节。化工工况往往对设备稳定性、耐腐蚀性有较高要求,工业风机是化工连续生产流程的关键辅机设备,行业设备更新周期稳定,持续贡献稳定的市场需求。
冶金行业属于传统高耗能工业,风机用于冶炼送风、烟气除尘、余热回收等工艺,伴随冶金行业节能降碳改造,老旧高能耗风机替换需求持续释放,是风机市场的重要基本盘。
2
下游各行业需求中长期发展走向
中长期来看,环保行业仍将是风机需求的核心增长来源,污染治理提标、工业节能改造会持续带动风机更新换代。化工、冶金赛道的需求将以存量技改替换为主,新增项目拉动的增量有限,需求保持平稳。
电力、水泥、煤炭等传统重工业,受产能管控政策影响,新增项目有限,风机需求以存量设备更新、节能替换为主,整体增长空间有限。 整体趋势上,下游需求结构会进一步向环保赛道倾斜,节能型、智能化风机产品会更受下游项目青睐;同时由于市场高度依赖环保政策,政策力度变化会直接影响行业订单释放节奏。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。