

头部优势固化!2025年罗茨鼓风机赛道形成“一超多强”竞争格局
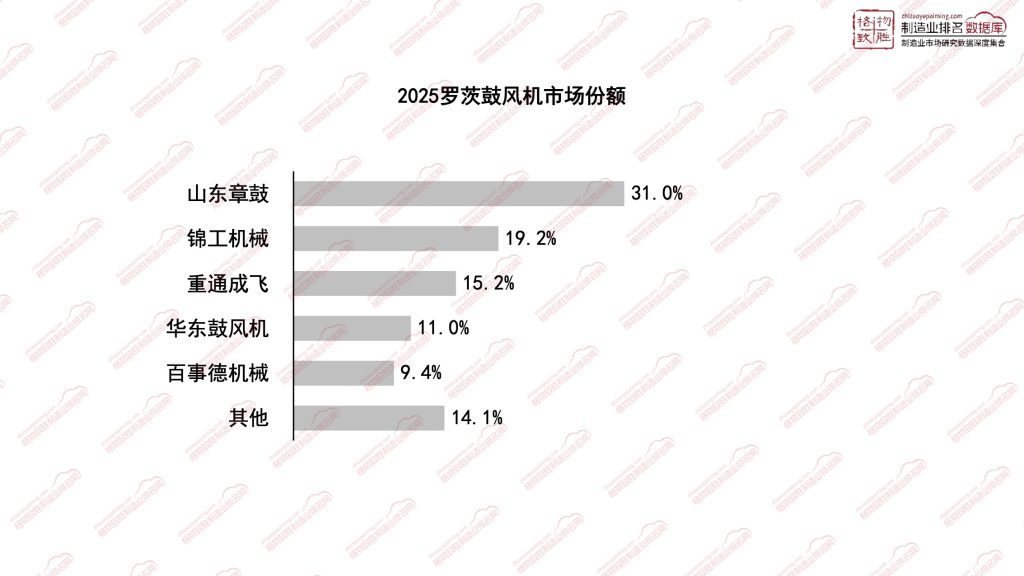
数据来源:制造业排名数据库zhizaoyepaiming.com
2025 年国内罗茨鼓风机市场呈现典型的一超多强竞争格局,行业集中度较高,头部厂商凭借长期技术积累、规模化生产优势以及成熟的渠道布局占据市场主导地位。罗茨鼓风机产品标准化程度相对较高,规模效应、供应链成本管控以及下游客户资源沉淀是竞争的核心要素,头部企业依托稳定的产品品质与交付能力持续巩固优势,中小厂商则在细分场景、区域市场开展差异化竞争。
从竞争梯队来看,山东章鼓稳居行业第一梯队,以 31.0% 的市场份额形成断层式领先,是国内罗茨鼓风机赛道的龙头厂商,在品牌口碑、产能规模、全系列产品布局上具备显著优势;锦工机械市场份额为 19.2%,位列第二,形成第二梯队主力;重通成飞(15.2%)、华东鼓风机(11.0%)、百事德机械(9.4%)共同组成第三梯队,紧随头部玩家参与市场竞争;剩余众多中小厂商合计市场份额为 14.1%,市场参与者数量多、单家体量偏小,多聚焦区域市场或者小众细分需求。
从内外资变化来看,行业发展早期,海外罗茨鼓风机品牌依托精密加工技术优势,在高压、特殊介质、高端工业配套等细分场景占据优势地位。伴随国内铸造、机加工产业链配套完善,内资厂商持续进行工艺改良与产品迭代,逐步缩小性能差距,开启进口替代进程。 当前内资品牌已经成为国内市场绝对主力,占据绝大部分市场份额;外资品牌整体市场份额持续收缩,仅保留在部分对密封性、耐腐蚀性要求极高的海外项目、特种化工小众项目中保有存量空间,不再是国内主流市场的主导力量。同时头部内资厂商逐步向外拓展,在东南亚等海外基建、污水处理项目中持续渗透。
整体来看,罗茨鼓风机赛道不同于充分分散的自动化零部件赛道,头部前五家厂商合计份额达到 85.9%,行业集中特征突出。标准化的产品属性放大了规模经济的作用,头部大厂更容易摊薄研发、生产与售后成本,形成稳固的竞争壁垒。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。