

2025 工业阀门整体市场细分-下游应用
数据来源:制造业排名数据库zhizaoyepaiming.com
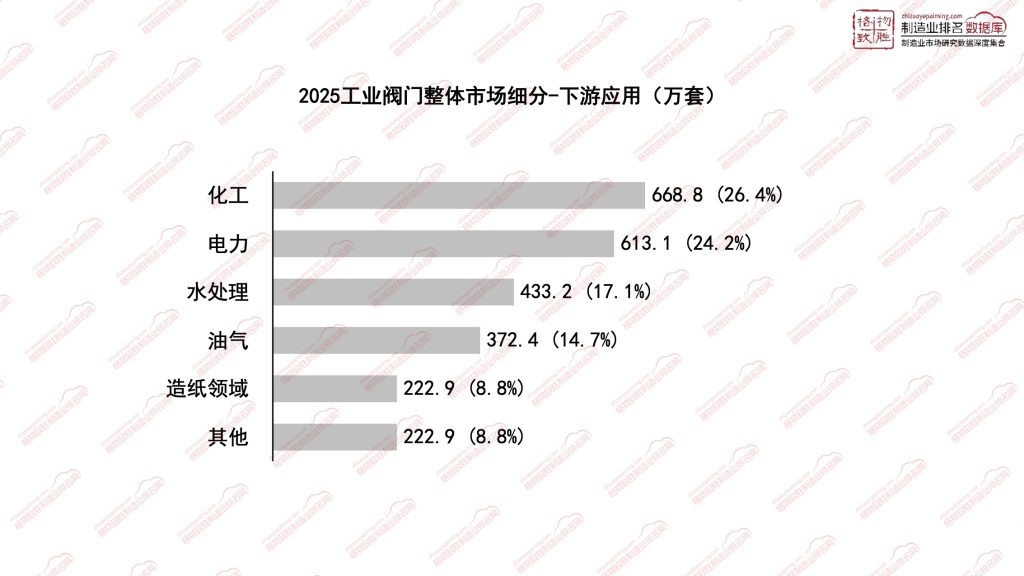
2025 年工业阀门下游应用场景分布均衡,形成化工、电力、水处理、油气四大核心赛道为主,造纸及其他领域作为补充的需求结构。工业阀门作为流体管路的控制核心部件,品类丰富,包含闸阀、截止阀、球阀、蝶阀、调节阀、安全阀等多种类型,不同下游介质、温度、压力工况,对应选用耐腐蚀、耐高温、高压防爆、低泄漏等差异化规格产品,下游覆盖广度高,体现工业阀门 “大而全” 的配套属性。
01
整体数据特征
工业阀门下游需求集中于流程工业赛道,前四大应用领域合计占据绝大多数市场份额,是行业需求基本盘;其余市场由造纸、冶金、市政、轻工等零散赛道共同组成。各行业工艺属性差异带来选型分化:化工、油气偏向高压、强腐蚀特种阀;电力以蒸汽、给排水系统标准化阀门为主;水处理侧重大通量、低泄漏、耐污水腐蚀的通用阀。不同行业投资周期不同,需求节奏相互对冲,支撑工业阀门整体市场保持较强韧性。
02
各大行业分析
化工是工业阀门第一大下游市场。化工生产介质复杂,大量物料具备强腐蚀、易燃易爆特性,工艺管路长期处于高温、高压工况,对阀门密封可靠性、耐介质性能要求严苛,调节阀、安全阀、特种耐腐蚀阀门需求旺盛,阀门是化工装置连续稳定运行、安全管控的关键部件,新建化工项目和存量装置技改同步带动需求。
电力行业需求规模紧随其后,采购需求稳定、标准化程度高。阀门广泛用于发电机组的蒸汽系统、循环水、除盐水、脱硫脱硝环保管路,火电、新能源配套电站都需要大量配套阀门,行业采购体系成熟,对产品稳定性、供货连续性要求高,存量机组超低排放改造、机组延寿更新持续释放替换订单。
水处理行业需求和环保政策强绑定,具备刚性增长特征。涵盖市政污水、工业废水、再生水等场景,随着污水收集处理覆盖面提升、废水排放标准持续收紧,水处理设施新建与提标改造持续推进,以蝶阀、闸阀、止回阀等大通量阀门为主,需求持续性强。
油气领域是重要的高端需求来源,覆盖陆上管线、炼化、页岩气、深海油气开发等环节。常规管线阀门需求稳定,而页岩气、深海油气开发工况苛刻,对高压、抗硫、高可靠高端阀门需求突出,是国产高端阀门实现进口替代的核心赛道。
造纸领域属于细分利基市场,需求总量相对有限,但具备鲜明的行业特性。纸浆输送介质含有纤维、化学品,易磨损、腐蚀阀体内腔,需要适配浆料输送的耐磨、耐腐蚀专用阀门,市场空间不大,但客户粘性较强,属于特定细分赛道,竞争格局相对独立。除此之外,其余零散赛道包含冶金、暖通、食品医药等,需求分散、单项目体量偏小,多选用标准化通用阀门,按需配套。
03
未来发展预测
中长期来看,化工、电力、水处理、油气四大赛道依旧是工业阀门的核心需求支柱。化工行业新增项目趋于审慎,增长重心逐步转向安全升级、节能改造带来的存量替换;电力领域随着新能源配套电站建设、传统火电改造持续托底需求;水处理在环保政策驱动下保持刚性增长;油气领域的增量机会集中在非常规油气、深海油气开发带来的高端特种阀门需求。 整体需求结构上,下游对低泄漏、智能可监测、适配苛刻工况的阀门需求持续提升。通用阀品赛道竞争激烈,而能够深耕化工、油气等高门槛场景,开发特种材质、智能自控阀门的厂商,将拥有更好的发展空间。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。