

2025 工业阀门企业整体市场份额
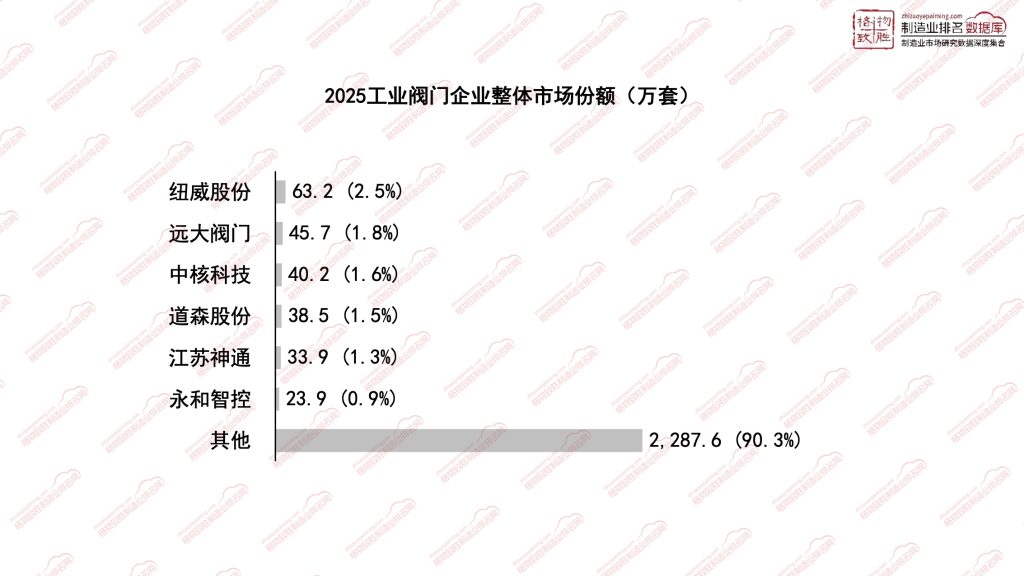
数据来源:制造业排名数据库zhizaoyepaiming.com
国内工业阀门市场整体呈现集中度极低、高度分散的竞争特征工业阀门品类繁多,闸阀、截止阀、球阀、蝶阀、调节阀、安全阀等不同品类在设计标准、加工工艺、密封方案、工况适配要求上差异显著,企业很难实现全品类同步布局并形成规模优势。同时,通用类工业阀门制造工艺成熟,资本投入门槛适中,通用品类不存在强制资质壁垒,大量中小型厂商、区域性工厂可以较低成本切入市场,面向本地工程、中小项目供货。头部上市企业虽然品牌知名度更高、具备大型项目交付能力,但整体市场占比有限,大量市场份额由数量众多的中小厂商瓜分。行业内头部企业大多采取差异化路线,聚焦特定下游赛道或者特定阀种,在细分领域形成局部优势,而非形成全市场的垄断地位。
内资与外资的业务重点
外资阀门厂商业务聚焦高门槛特种工况、高端项目配套。主攻核级阀门、高端调节阀、特殊介质安全阀等技术壁垒高的产品,面向大型海外工程总包、高端化工与能源标杆项目供货;产品溢价高,以核心阀件本体销售为主,配套技术方案、远程诊断等增值服务,本地化生产和现场服务布局相对有限,很少下沉到国内中小型通用项目市场。
内资阀门企业形成分层化业务布局。头部内资企业一方面布局油气、电力、核电等大型流程工业项目,开发特种、高端阀门产品,对标外资品牌;另一方面布局智能阀门、带在线监测功能的自控阀门,绑定成套流体系统方案。大量中小内资厂商主打通用阀品,面向市政、中小化工、水处理等常规工况,依靠性价比、就近交付、快速供货抢占市场。多数内资企业会选择深耕单一阀种或者单一下游行业,在细分赛道积累项目业绩,形成差异化竞争优势。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。