

中国国内压路机销量整体情况
数据来源:制造业排名数据库zhizaoyepaiming.com
市场复盘:2023-2024,行业进入周期调整阶段
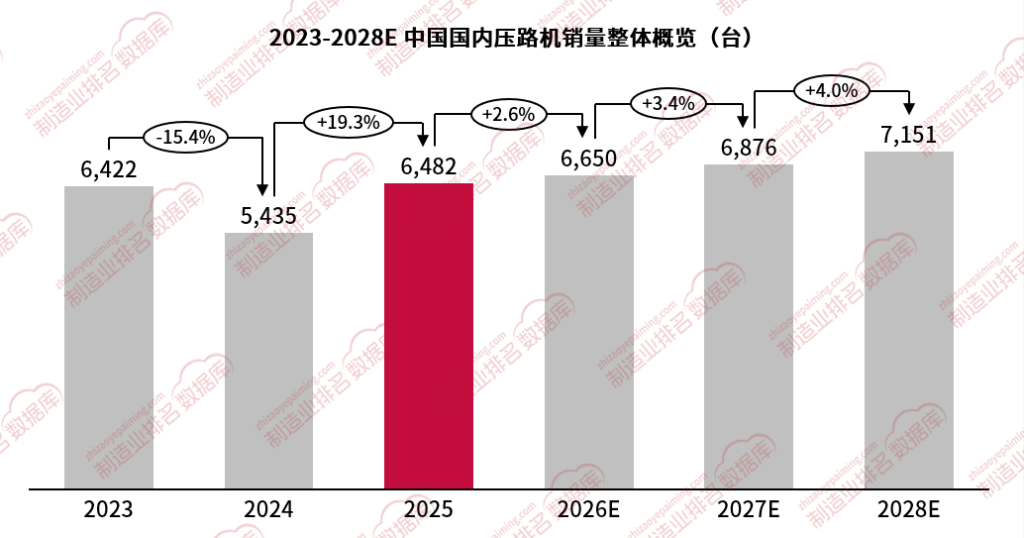
2023-2024 年国内压路机市场经历一轮明显下行,2024 年销量回落至 5435 台,同比下滑15.4%。压路机属于强周期工程机械品类,需求高度绑定基建投资节奏。这一轮下滑背后,一方面新建公路项目开工节奏放缓,传统增量基建拉动减弱;另一方面国内压路机社会保有量处于高位,存量设备尚可服役,设备更新置换意愿偏弱,同时公路养护尚未进入集中释放窗口,市场需求整体走弱。
2025年:养护大年带动销量强势反弹
2025年国内压路机全年销量6482台,较2024年回升19.3%,重回近三年高位,成为市场重要转折点。本轮增长的核心驱动力来自公路养护周期集中到来。国内大量高速公路进入 10-15年结构性修复周期,国省道及二级公路进入8-12年常规维修周期,沥青路面铣刨重铺、水稳层翻新等养护工程集中开工,双钢轮、轮胎压路机等压实设备采购需求快速释放。除此之外,两大辅助因素加持市场回暖:
✅ 国四排放标准实施后的淘汰效应持续释放。 非道路移动机械国四标准已于 2022年12月1日起全面实施,老旧高排放设备加速退出市场,带来更新替换需求;
✅ 国省道提质改造、农村公路升级项目落地,中小型压路机需求同步释放。
值得注意:2025年的高增长属于周期脉冲式反弹,并非大规模新建工程爆发,并不代表行业进入高速增长时代。
展望 2026-2028E:告别高增,开启温和爬坡
未来三年国内压路机不会复制2025年近20%的高增速,整体进入低速稳健上行区间,增速维持2.6%-4.0%,2028年销量有望达到7151台。
支撑市场上行的底层逻辑
1、养护需求具备持续性。 依据国内公路养护相关政策规划,2025-2030年公路大修、预防性养护持续推进,养护机械化率不断提升,压实设备需求不会出现断崖回落。
2、存量设备更新形成稳定基本盘。 国内压路机平均使用寿命7-9年,前期投放的设备逐步进入报废更新周期,更新需求对冲新建工程波动。
3、市政与县域工程提供结构性增量。 城市更新、背街小巷改造、农村精细化养护,持续带动中小型压路机采购需求。
制约增速抬升的现实约束
1、2025年养护大年抬高基数,后续很难再现接近 20% 级别同比增幅;
2、国内公路新建大项目规模较历史高峰有所收敛,新建赛道增量有限;
3、行业社会保有量依旧偏高,租赁市场设备供给充足,一定程度挤压新增设备采购。
行业格局新变化:需求逻辑已经切换
国内压路机市场正在完成逻辑切换:由新建基建主导,转向养护更新为主、新建为辅。未来养护工程、老旧设备淘汰置换,将成为国内压路机需求最核心来源。
⚠️ 风险提示:本预测基于国内公路养护投资、专项债落地节奏保持稳定;若财政资金落地不及预期,养护项目延后,实际销量或将低于预测值。本次统计口径仅为国内内销市场,不包含压路机出口数据,出口是国内厂商重要增长补充,但不影响国内周期判断。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。