

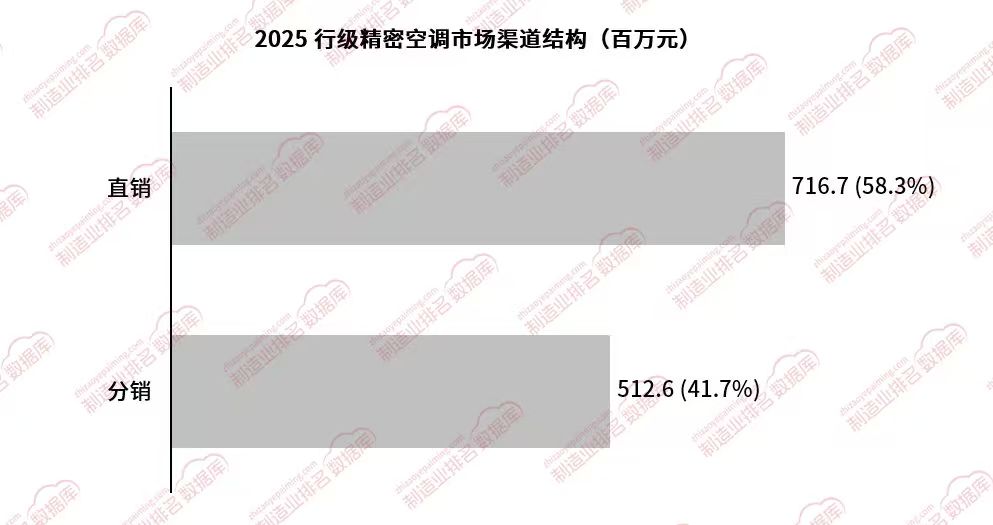
2025行级精密空调市场渠道结构
数据来源:制造业排名数据库zhizaoyepaiming.com
市场呈现直销 + 分销双轮驱动二元渠道格局,直销占据市场主导地位(58.3%),分销为补充渠道(41.7%),两类渠道面向不同客户场景,形成差异化分工。2025 年行级精密空调直销市场规模 716.7 百万元,分销市场规模 512.6 百万元。
直销渠道:直连头部大客户,为市场核心主力
直销是当前市场占比最高的销售路径,由原厂直接对接终端客户,客户主要包括 Colo、通信运营商、头部互联网企业。该类项目单体规模大、定制化要求高,客户需要与原厂深度协同,完成方案设计、技术验证以及全周期运维保障。 AI 智算集群对设备可靠性、交付周期、售后响应等级要求严苛,大客户更倾向直接与原厂签约,便于项目管控与深度技术对接。虽然大型算力项目数量相对有限,但单项目订单体量巨大,直接推高直销渠道整体市场规模,成为行级精密空调市场的绝对主力,对厂商的方案设计、项目实施能力提出更高标准。
分销渠道:依托代理商、系统集成商,覆盖分散化算力场景
分销作为市场补充模式,主要通过区域代理商、系统集成商触达终端中小客户。中小机房与边缘算力项目数量庞大、地域分散,本地代理商具备属地客户资源优势,熟悉地方招投标流程,可快速响应本地化运维需求;系统集成商承接机房总包项目,将行级精密空调纳入整体机房解决方案,是分销体系最重要的落地载体。 对设备厂商而言,分销模式降低自建全国销售网络的人力成本,高效下沉至各地中小项目;同时依托集成商一体化交付能力,向客户输出包含制冷设备在内的整套机房建设方案。该赛道项目数量多,但单笔订单规模偏小,整体市场体量约占整体市场 41.7%。
中长期渠道趋势:二元结构维持不变,渠道走向差异化迭代
展望后续市场,分销仍将是中小机房、边缘算力节点的核心触达方式。边缘计算、企业数字化持续推进,分散场景的需求不断释放,代理商、集成商的产业价值将进一步凸显;与此同时,行业竞争加剧,设备厂商会加大对渠道伙伴的技术培训、流程管控,提升渠道端交付与服务标准化水平。 直销渠道持续深耕大型智算中心、运营商算力集群等头部市场,伴随 AI 大算力集群持续建设,直销端大额订单将保持稳定释放,继续占据市场主要份额。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。