

照明行业市场规模情况分析
1
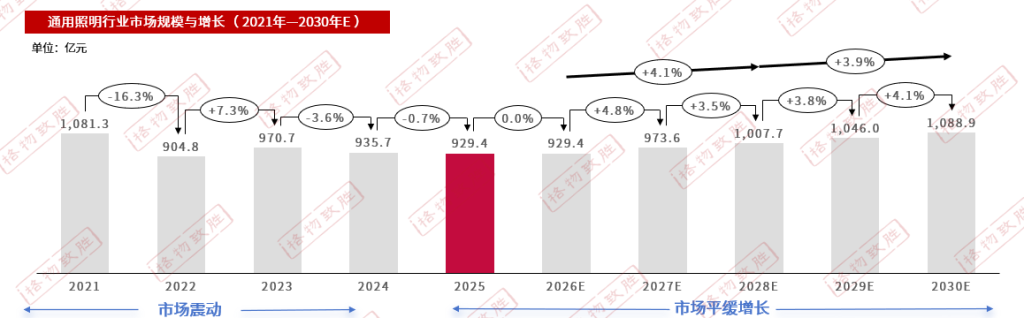
2024 年中国照明市场规模达 929.4亿元,同比下降 0.7%。2022 年受疫情冲击,市场规模大幅下滑;2023 年疫情防控政策调整后,市场需求逐步释放;而 2024 年受房地产行业下行影响,新房市场持续萎缩,整体需求减弱,叠加照明企业为争夺市场份额纷纷下调产品价格,致使中国照明市场规模直至 2025 年仍保持下滑态势。
2
新房市场需求萎缩、行业价格竞争白热化,是 2025 年中国照明市场规模继续缩减的核心原因。
3
随着国家加强对产品价格、质量管控及细分领域照明标准规范,照明行业集中度将持续提升,资源进一步向头部企业集聚。当前头部企业围绕终端用户需求开展技术研发,叠加旧房翻新需求释放、老旧照明设备更替政策推进,未来中国照明市场有望步入平稳增长阶段。
照明行业市场规模细分-产品类型
1
产品类型细分为光源、主灯灯具、无主灯灯具三大类。
2
无主灯曾因 “网红效应” 被消费者盲目追捧,引发行业同质化竞争与价格战。同时,其在小户型压抑、大空间光线不均、施工复杂等体验弊端逐渐凸显,导致需求理性收缩,从 “家装必选项” 回归为大平层、挑高户型等高端场景的 “可选项”。
注:相关数据和完整观点可在2026照明行业市场白皮书完整版报告查看
照明行业市场规模细分-产品类型深度分析
1
产品类型细分光源,主灯灯具细分为吸顶灯,装饰灯、天棚灯及其他,无主灯灯具细分为筒射灯、灯盘、线性灯及其他。
2
吸顶灯产品的市场规模与2024年同比增长。这一增长背后,是消费理性回归与产品智能化升级的双重驱动:消费者为追求性价比,开始转向“主灯+轻智能”方案,而主灯厂商通过兼容智能家居平台、提高设计感。
3
天棚灯等工业场景内灯具受到国家双碳政策的支持,部分制造业开始淘汰旧灯具,进行照明技术改善和能效提升,因此增速较快。
4
2025 年相关无主灯产品筒射、灯盘、线性灯等均出现下滑。
注:相关数据和完整观点可在2026照明行业市场白皮书完整版报告查看
照明行业市场规模细分-行业应用
1
家居照明行业:存量房翻新、二次装修需求的持续释放,以及无主灯、智能照明、健康护眼等产品升级趋势,有效对冲了新房市场下行的压力。
2
商业照明行业:受宏观经济复苏节奏偏慢、商业地产整体偏弱及办公租赁市场需求收缩等多重因素影响,行业同比下滑。叠加酒店、餐饮、零售等终端投资更趋谨慎,中小商业项目开工率不足,导致短期整体增长承压明显。
3
工业照明行业:工业行业由于国家针对制造业出台了相关政策,如:制造业升级、工业4.0等,推动安全生产标准提升,灯具渗透率与产品价值量同比提升。
注:相关数据和完整观点可在2026照明行业市场白皮书完整版报告查看
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。