

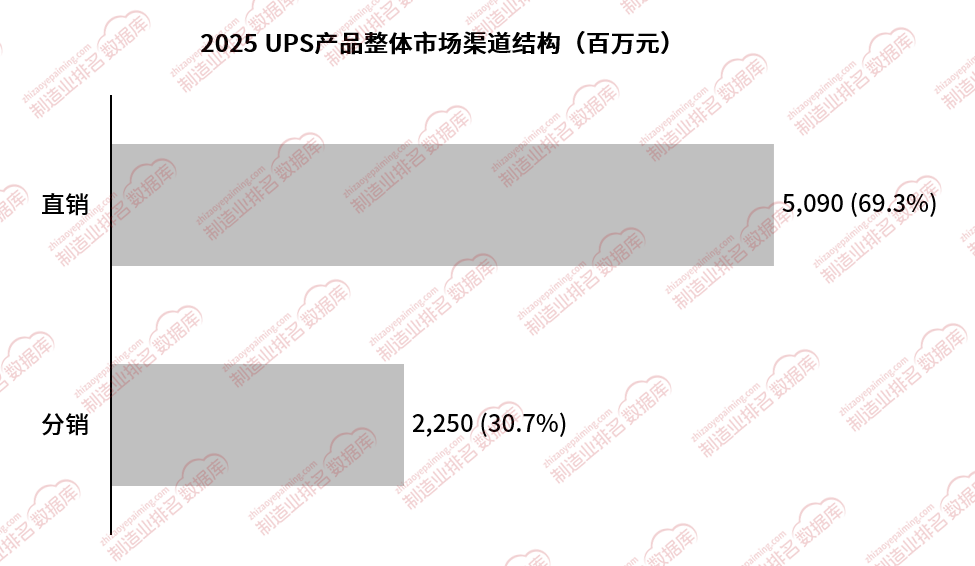
2025 UPS产品整体市场渠道结构
数据来源:制造业排名数据库zhizaoyepaiming.com
注:UPS产品渠道结构体量为单相UPS与三相UPS渠道结构体量之和
2025年国内UPS市场直销规模达50.9亿元,市场占比69.3%;分销规模为22.5亿元,市场占比30.7%。
01 直销渠道占比持续提升
大型数据中心、智算集群的建设驱动供电需求发生根本性转变,客户采购诉求已从独立UPS单机设备,转向整体不间断供电系统与全生命周期运维一体化解决方案。
大型算力枢纽、互联网企业、金融机构、运营商等核心客户项目体量庞大,供电架构定制化程度高,对方案设计、现场工程交付、后期持续运维的综合能力要求严苛。传统经销商以产品贸易为核心业务,难以承接深度定制化系统交付项目,促使头部厂商强化直销团队建设,直接对接终端大客户。
行业盈利重心逐步从硬件销售向增值服务迁移,维保托管、远程智能监控、供电能效优化等服务成为维系大客户的重要抓手。直销模式便于厂商深度绑定客户,持续挖掘后续改造、扩容与运维需求,进一步巩固直销在高端大型项目中的优势地位。与此同时,本土龙头企业搭建数字化运维平台,依托线上化服务体系完善直销客户的长期运营能力,构建形成“设备+平台+持续服务”的商业模式。
02 分销渠道价值重构,定位转向细分下沉市场
分销渠道市场角色与业务边界发生明显变化。
分销的优势集中于中小功率标准化产品、中小型机房、县域政务、基层医疗、制造企业零散项目等细分市场。这类项目单体量有限、地域分布分散,原厂直销团队全覆盖的投入产出比较低,区域经销商、系统集成商凭借本地化资源、快速响应、就近交付的特点,成为该板块业务的主要落地载体。
渠道伙伴的职能正在迭代升级:从单纯产品经销赚取差价,转型为原厂本地化服务的延伸节点,承接现场安装、故障抢修、小型方案设计等工作,形成“原厂直销承接大型定制项目,渠道伙伴深耕中小订单与本地化服务”的分工格局。
03 企业渠道发展情况
本土企业在中低端市场通过渠道下沉策略广泛布局区域合作伙伴,凭借产品性价比优势,在下沉市场持续拓展市场空间,逐步蚕食外资品牌的传统分销领地;外资品牌则逐步收缩零散的多级分销网点,将资源向高端大型算力项目集中,竞争重心转向直销赛道。
国产头部企业已突破中低端市场局限,向大功率市场发起冲击,依托直销模式深度参与大型智算中心、核心机房项目竞标,逐步打破外资品牌在大功率市场长期形成的技术壁垒,直销市场竞争日趋激烈。
04 行业渠道长期演变趋势
大型算力、金融、运营商等领域的高端项目资源持续向直销渠道聚集;标准化中小功率产品、下沉市场需求则由分销、集成商、电商渠道承载。纯贸易型渠道生存压力持续加大,具备技术方案与现场服务能力的渠道伙伴将获得更多发展机遇。
主流厂商加快构建分级渠道生态,大型项目由原厂直签落地,中小项目交由渠道跟进拓展,厂商输出技术平台、运维体系赋能合作伙伴,形成互补型渠道体系。
随着储能、直流供电与UPS融合应用不断深化,数据中心总包商、综合能源服务商逐步进入市场,渠道类型进一步多元化,传统二元“直销-分销”格局将持续演化。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。