

2025 装载机内销出口销量
数据来源:制造业排名数据库zhizaoyepaiming.com
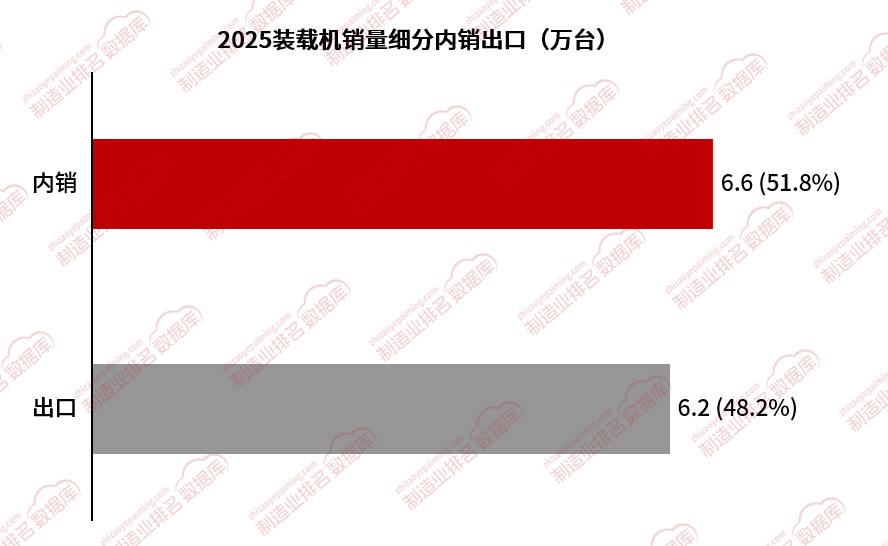
2025年,装载机市场实现连续12个月同比增长,全年累计销量达128067台,同比增长18.4%;其中国内销量66330台,同比增长22.1%,出口量61737台,同比增长14.6%。
这一增长格局标志着装载机销售结构已经从内销绝对主导逐步转变为内外销并重的均衡格局:2020-2024年,国内销量占比从81.24%降至50.20%,而2025年内销占比回升至51.79%。
内需端的强劲复苏,与超大型基建项目的集中落地直接相关:雅鲁藏布江下游水电工程在西藏林芝正式开工;新藏铁路有限公司正式成立,项目总投资可达4000亿元。在中央财政发力的背景下,2025年上半年西藏全区固定资产投资同比增长24.8%,连续13个月增速位居全国第一,西部基建实物量的落地转化,为装载机内需增长提供了坚实支撑。
出口端方面,出口目的地前二十位涵盖美国、俄罗斯、巴西、哈萨克斯坦、土耳其、阿联酋、印度尼西亚等市场,国产品牌正通过海外建厂深化全球布局。
2025 装载机细分能源类型销量
数据来源:制造业排名数据库zhizaoyepaiming.com
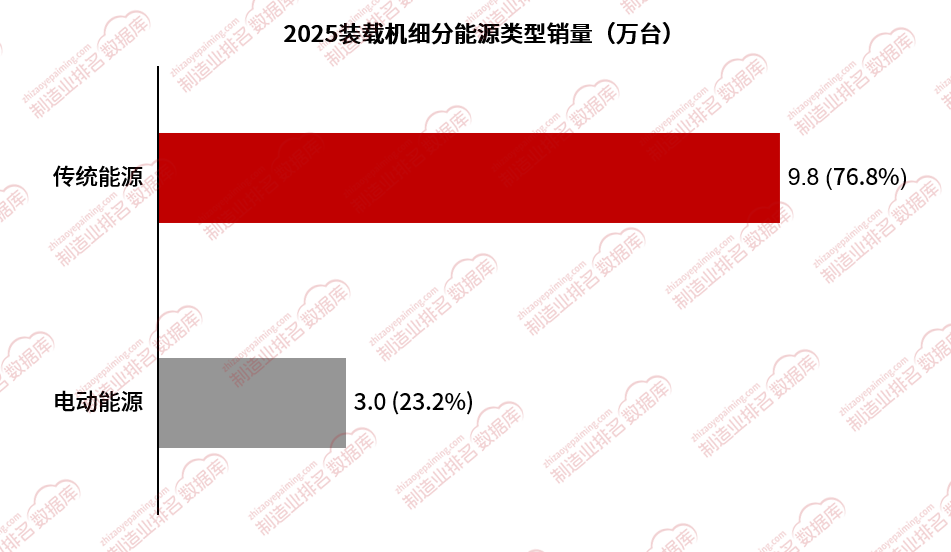
2025年,传统能源动力仍是装载机市场的销量主力,全年传统能源机型销量为9.8万台,电动能源机型销量为3万台。
传统燃油装载机依旧占据市场主体地位,行业主要依靠海外出口对冲国内市场存量饱和的压力,且海外市场几乎全部为燃油机型。
纯电动装载机在国内渗透率大幅提升,目前已经成为行业重要的新增长引擎。这一爆发式增长背后,是环保政策与经济性的双重驱动:北京、广州等地相继出台高排放非道路移动机械禁用政策,推动国三以下排放标准的设备加速出清;同时电动装载机全生命周期成本(TCO)的经济性逐步显现,应用场景也从港口、矿山等封闭场景,拓展至市政工程、建筑等环保场景。但出口市场的电动化几乎仍为空白,2025年海外市场几乎全部为燃油机型,这意味着国内电动装载机的渗透红利,与海外燃油装载机的出口空间,将在中长期内并行存在。
整体来看,国内装载机市场已进入燃油与电动双驱动的发展阶段,出口市场仍以传统燃油设备为主。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。