

单相UPS市场规模
数据来源:制造业排名数据库zhizaoyepaiming.com
一、整体市场规模
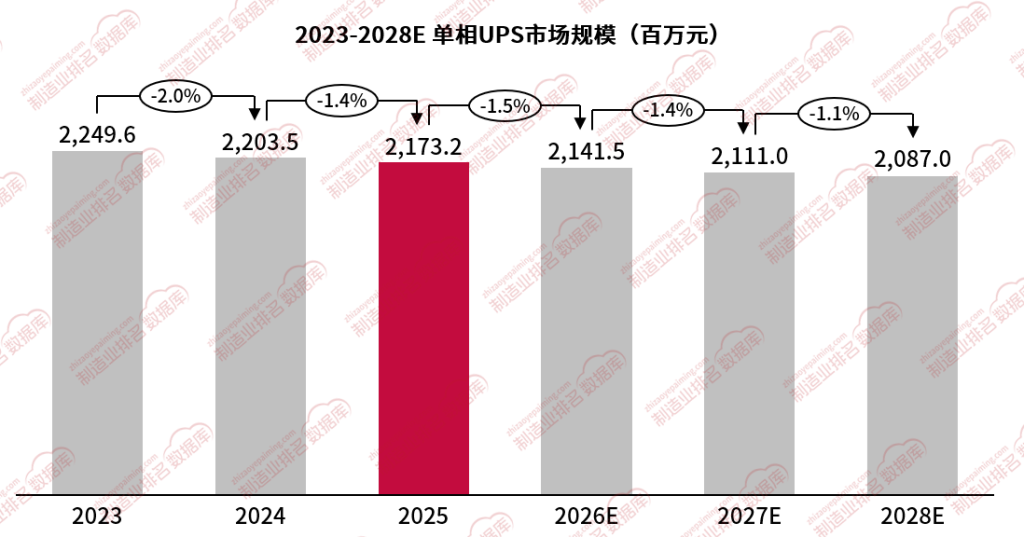
从2023‑2028E国内单相UPS市场规模数据来看,该市场已进入连续下行通道,整体呈现逐年萎缩态势。2023年市场规模为2249.6百万元,2024年回落至2203.5百万元,同比下降2.0%;2025年规模进一步降至2173.2百万元,同比下降1.4%;展望预测期,市场下行趋势仍将延续,2026E、2027E、2028E市场规模分别为2141.5百万元、2111.0百万元、2087.0百万元,同比依次下滑1.5%、1.4%、1.1%。从降幅走势来看,市场收缩幅度已小幅收窄,但总量下行的大趋势仍未得到扭转。
二、市场萎缩的成因
单相 UPS 产品的核心应用场景为去中心化IT部署,主要配套企业自建本地服务器机房、网络机柜、零售POS终端、办公室微型机房,为分散的中小型本地化IT设备提供后备供电,这是单相UPS固有的目标市场定位。
1
云计算普及持续替代本地IT基础设施。国内云计算商业化不断推广普及,中小企业的数字化转型路径发生了根本性转变:过去企业需要购置本地服务器、搭建小型机房承载业务系统,必须配套采购单相UPS保障供电稳定;现阶段大量中小企业选择将业务系统、数据存储、办公平台迁移至公有云服务商的数据中心,不再自建本地机房,本地化IT硬件采购量明显减少。负载由本地机房向云端集中迁移,直接侵蚀了单相UPS的传统核心需求池,原有市场需求被云架构替代。
2
传统下游应用市场趋于饱和,新增建设需求乏力。单相UPS的传统主要下游覆盖医疗、交通、政府、工商业、普通工业等领域,经过多年信息化建设,各大行业的基础IT供电配套已基本完善,市场增长逻辑由新建项目拉动转变为存量设备迭代更新。新增点位数量有限,市场缺少增量订单支撑,整体需求增长动力不足,仅依靠老旧设备替换维持少量采购,难以带动市场规模扩张。
3
行业参与者众多,市场竞争进入白热化,持续价格战压制了行业整体营收规模。国内单相UPS技术成熟、准入门槛相对不高,大量厂商涌入赛道,同质化产品供给充足。在新增订单稀缺的背景下,企业为争夺有限的存量更新订单频繁发起价格竞争,产品售价持续走低。即便部分厂商实现了出货量小幅增长,销售收入依然难以提升,这从市场营收口径进一步放大了行业规模萎缩的表现。
综上,云架构替代本地机房、传统下游市场饱和、行业价格竞争激烈三重因素叠加,共同推动单相UPS市场营收持续下行。本分析未借用其他机构调研结论,逻辑链条建立在产品应用定位、IT架构转型、行业竞争格局等公开可验证的产业事实之上。
三、未来发展预期
结合2026‑2028E的预测数据判断,中长期来看,单相UPS市场总量将继续保持萎缩态势,但下行压力会逐步缓解。
1
下行大趋势难以逆转:上云已经成为中小企业数字化转型的主流方案,本地自建机房持续被云模式替代,传统核心需求不断衰减,2026至2028年市场将延续负增长,总量逐年降低;
2
降幅持续收窄:从2026E同比下降1.5%到2028E同比下降1.1%,市场萎缩速度逐步放缓。零售POS网点、分支机构弱电机柜、边缘侧小型站点等场景无法全部上云,始终存在稳定刚性的后备供电需求,构成了行业的存量基本盘;
3
行业格局变化预判:依托传统企业自建机房拉动增长的逻辑已经失效,行业正式进入存量收缩周期。如果厂商继续聚焦原有传统场景,很难实现营收规模增长;想要突破当前困境,需要转向边缘站点、分布式弱电供电等细分新兴场景挖掘新增量。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。