

半钢轮胎替换市场销量
1
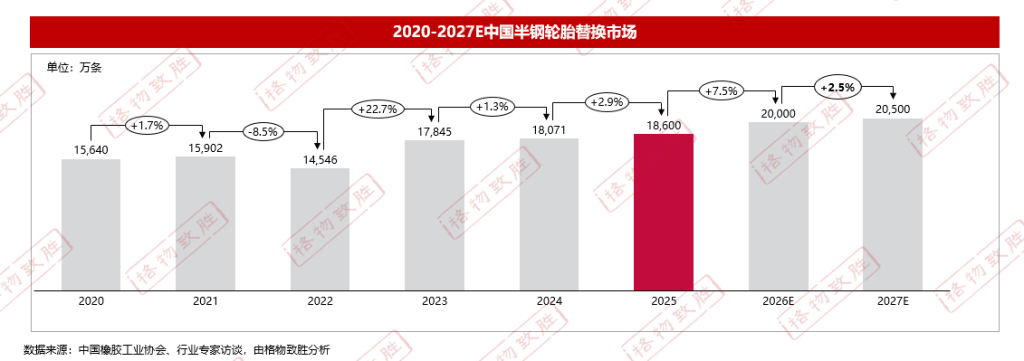
国内轮胎替换市场中长期增长基础稳固,2020 年至 2027E 市场销量自 15640 万条增长至 20500 万条,需求底层支撑来自国内汽车保有量不断积累所形成的轮胎替换刚需。
2
行业增速与居民出行环境高度绑定,波动特征突出:2022 年销量同比下滑 8.5%,系疫情管控限制私家车通行,大量车主延后轮胎更换计划;2023 年市场迎来修复反弹,同比增速达到 22.7%,前期被抑制的替换需求集中兑现。
3
展望后续,2025 年后行业增长节奏逐步放缓,2025-2026 年增速维持 7.5%,预计 2026-2027 年回落至 2.5%;随着 2027 年国内汽车保有量增速放缓,叠加车主轮胎更换周期逐步企稳,轮胎替换市场增速将迎来小幅回落。
半钢轮胎替换市场竞争格局
1
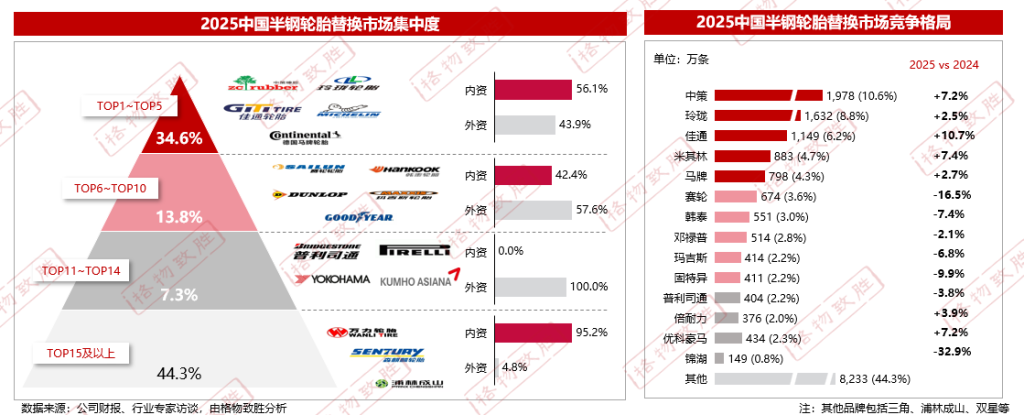
替换市场整体格局分散,TOP1-TOP10 头部品牌合计仅占 48.4%,TOP5 头部内资占比 56.1%,依托全国密集汽修渠道占据主流大众替换需求;TOP11-14 中端梯队完全由外资垄断,依靠高端车主消费偏好维持份额;尾部市场内资占比 95.2%,性价比优势牢牢覆盖下沉低端替换需求。
2
头部内资品牌增长稳健,中策、玲珑、佳通为替换市场前三,均实现正向增长,得益于多年铺设的下沉门店网络与亲民定价;外资品牌呈现两极分化趋势,高端米其林、马牌小幅增长,韩泰、固特异、玛吉斯等中端外资销量下滑,中端价位段直接受到内资品牌冲击。
注:该数据由格物致胜工作人员根据多方参考数据源调查整理而来,由于工作方法和工作能力的局限,数据存在估测的成分。因此,该数据与市场真实数据必然存在一定差距,而这种差异的大小和程度也是我们无法准确计算的。请用户在使用数据时必须明确该数据的以上局限性。格物致胜对于使用数据导致之任何直接、间接、特殊、偶然或结果性损失概不承担责任。